1. Introduzione
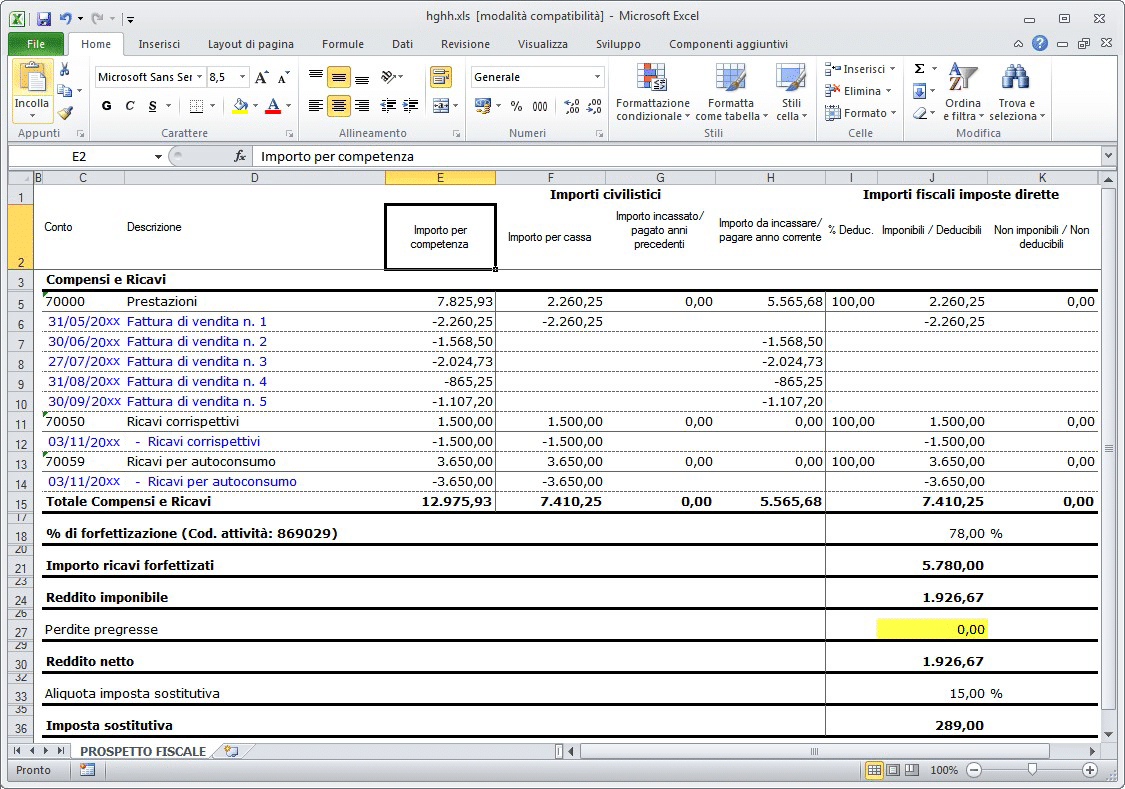
Il prospetto fiscale dei forfettari permette di visualizzare, in corso d’anno, la situazione del contribuente riepilogando gli importi dei conti in base al principio di cassa e visualizzando i valori fiscali per la determinazione della base di calcolo dell’imposta sostitutiva.
Inoltre, è presente apposita sezione in cui vengono riportati i costi suddivisi per destinazione nel quadro RS mentre tutti gli altri costi saranno riportati in una categoria residuale.
2. Struttura del prospetto fiscale dei forfettari
Il prospetto è suddiviso in due sezioni:
- Ricavi e determinazione del reddito imponibile
- Costi
2.1 Ricavi e determinazione del reddito imponibile
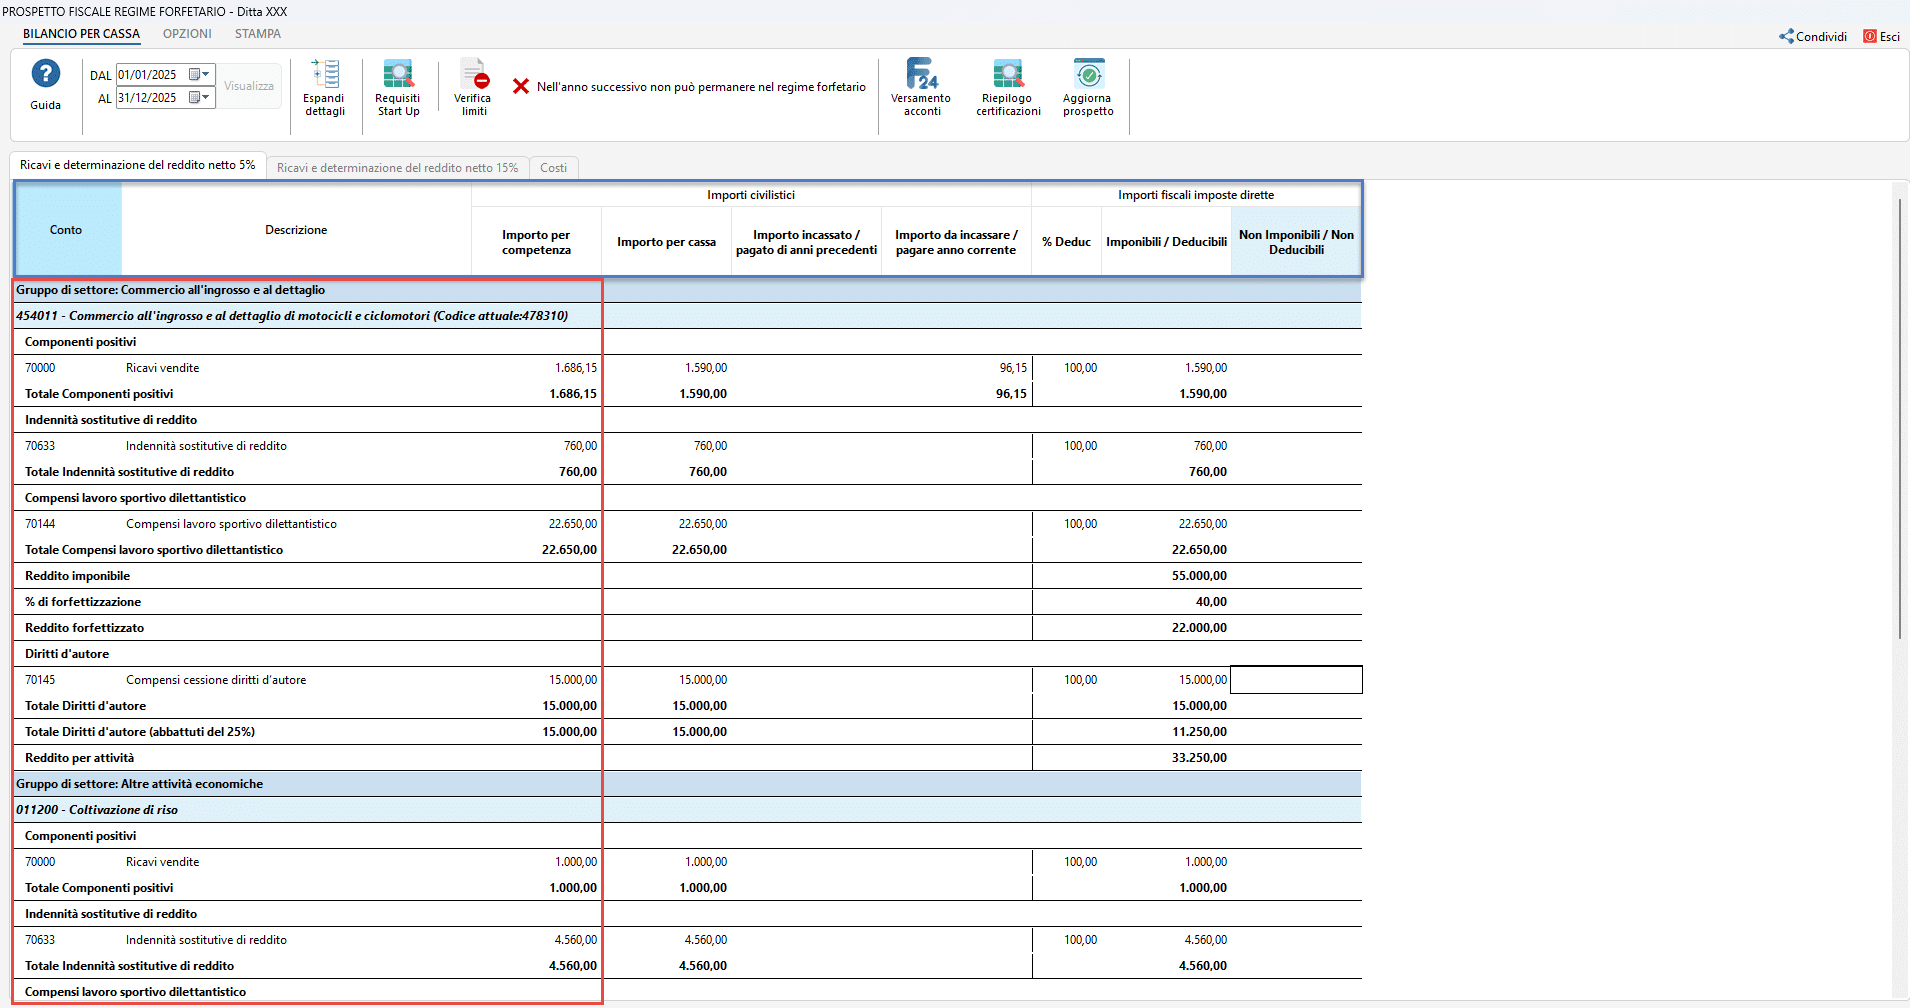
I dati sono raggruppati per gruppo di settore.
All’interno di ogni gruppo di settore possono esserci più codici attività e per ognuno di essi viene riportata la suddivisione in base al tipo di raggruppamento:
- Componenti positivi
- Indennità sostitutive di reddito
- Compensi lavoro sportivo dilettantistico
- Determinazione dei ricavi forfettizzati
- Diritti d’autore
- Reddito per attività
- Contributi previdenziali ed assistenziali
- Reddito imposta sostitutiva
Analizzando il prospetto per colonna troviamo invece:
- Dati dei conti
- Importi civilistici
- Importi fiscali
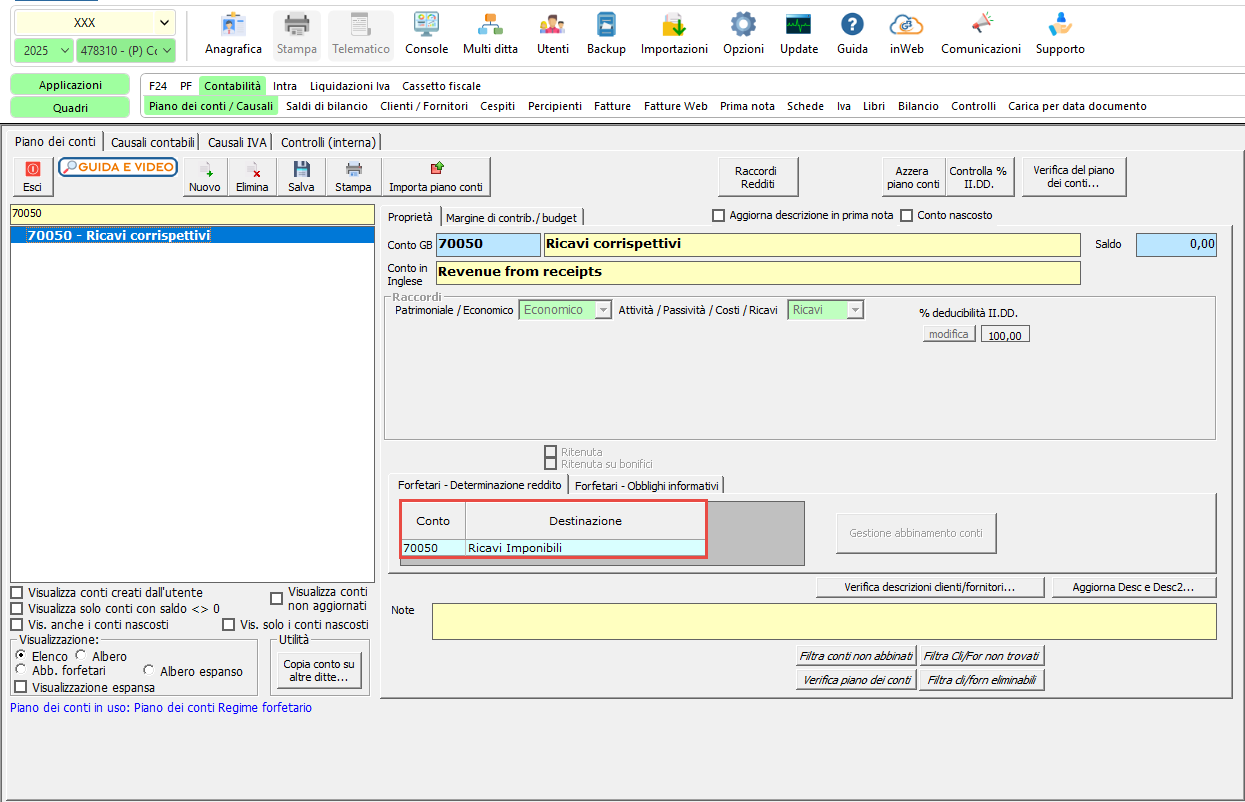
Componenti positivi: in questa sezione sono riportati i conti che hanno il raccordo alla voce “Ricavi imponibili” perché rilevanti ai fini della determinazione del Reddito imponibile.
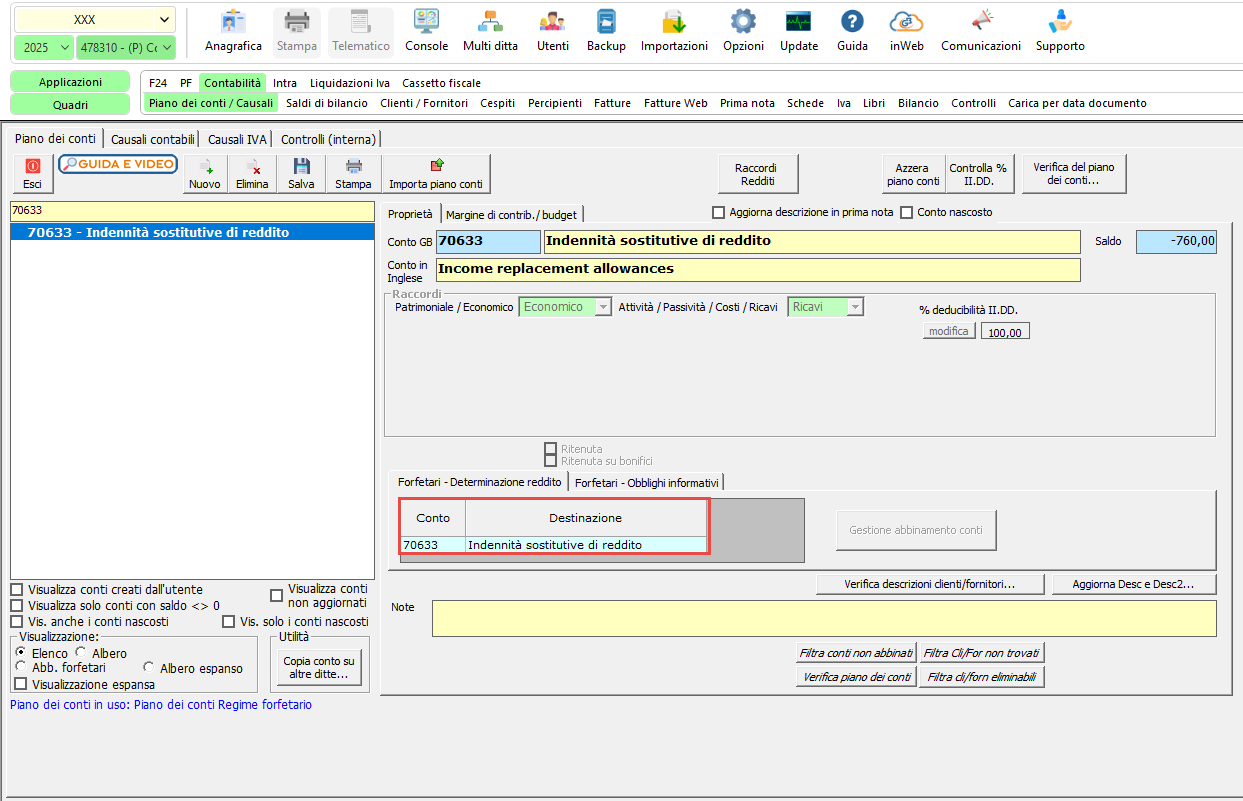
Indennità sostitutive di reddito: in questa sezione sono riportati i conti che hanno il raccordo alla voce “Indennità sostitutive di reddito” perché rilevanti ai fini della determinazione del Reddito imponibile.
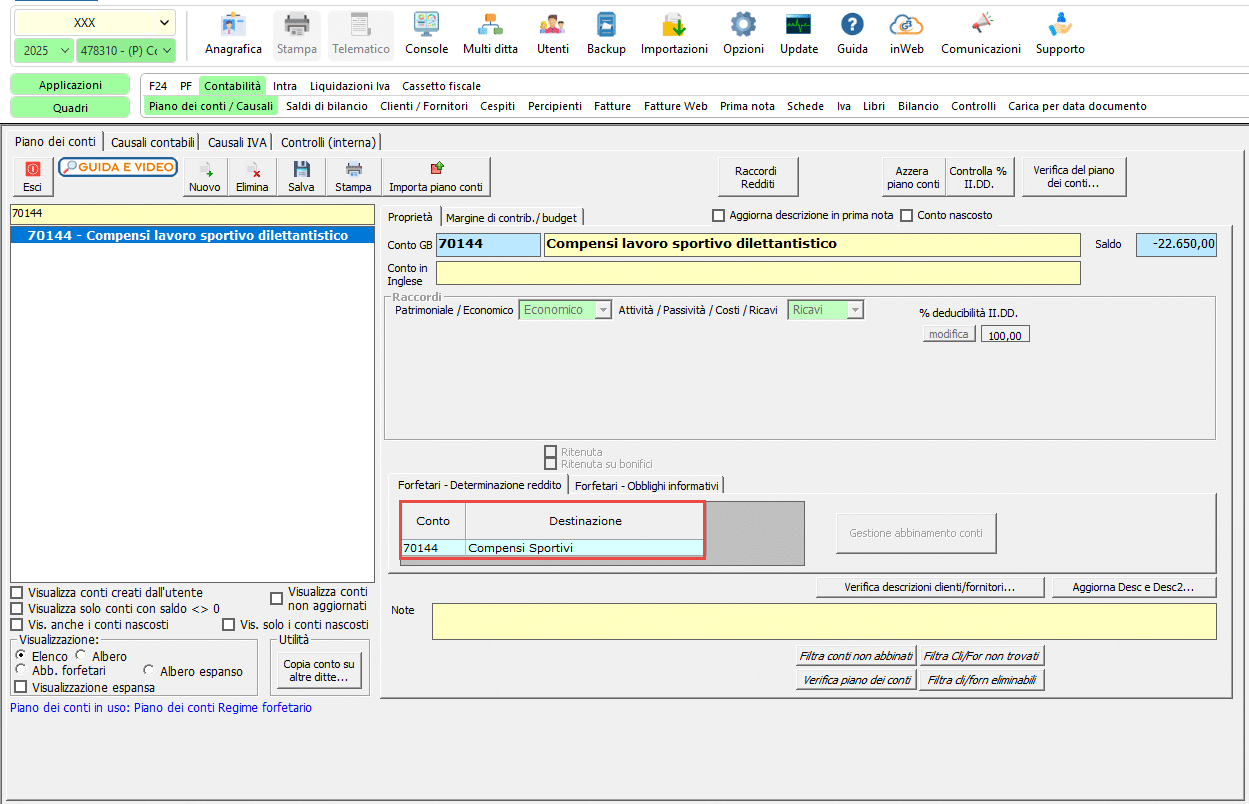
Compensi lavoro sportivo dilettantistico: in questa sezione sono riportati i conti che hanno il raccordo alla voce “Compensi sportivi” perché rilevanti ai fini della determinazione del Reddito imponibile.
Determinazione dei ricavi forfettizzati: quest’importo è determinato applicando la % di forfettizzazione all’importo dei ricavi caricati nella colonna “Imponibili/Deducibili”. La percentuale di forfetizzazione riportata è diversa in base al codice attività del contribuente.
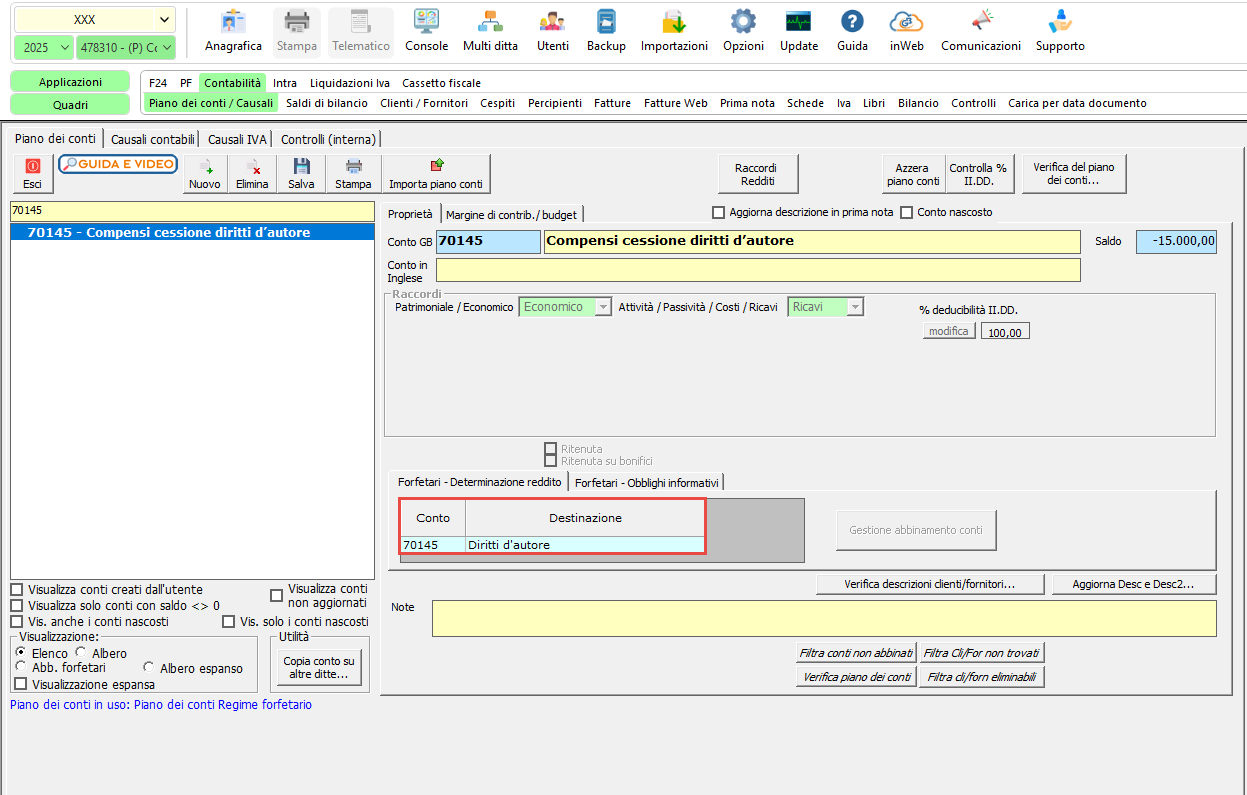
Diritti d’autore: in questa sezione sono riportati i conti che hanno il raccordo alla voce “Diritti d’autore”. Li riportiamo dopo aver determinato il reddito forfettizzato in quanto questi componenti devono essere abbattuti e poi sommati agli altri componenti cui è stato applicato il coefficiente di redditività.
Reddito per attività: somma del reddito forfettizzato + totale diritti d’autore abbattuti per ogni attività.
Reddito lordo: reddito di tutti i codici attività
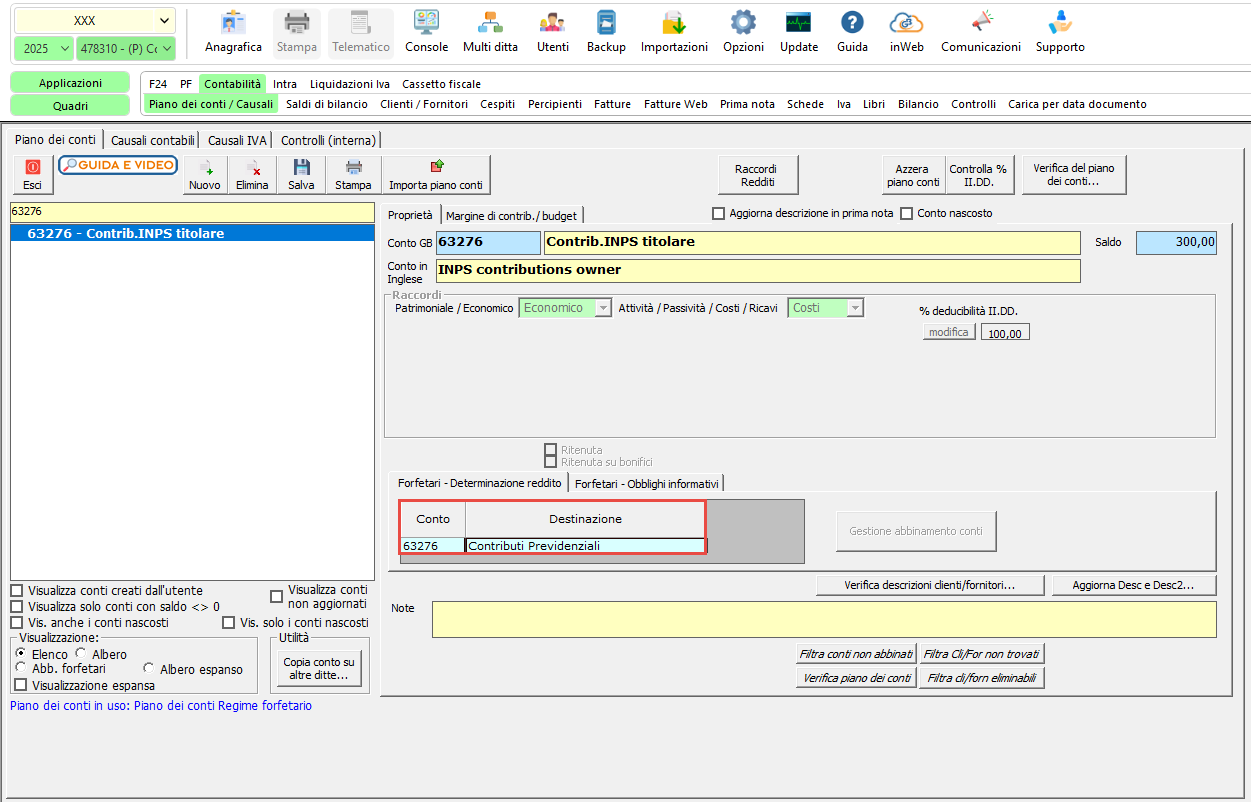
Contributi previdenziali ed assistenziali: in questa sezione sono riportati i conti che hanno il raccordo alla voce “Contributi previdenziali”, che sono le uniche voci di costo che possono essere dedotte dai ricavi e che rilevano ai fini della determinazione del reddito
Reddito netto: reddito lordo al netto dei contributi previdenziali ed assistenziali
Perdite pregresse: campo da input
Imposta sostitutiva: si determina applicando la percentuale dell’imposta sostitutiva al Reddito al netto delle perdite pregresse. L’aliquota da applicare è del 15% o del 5% se il soggetto è startup
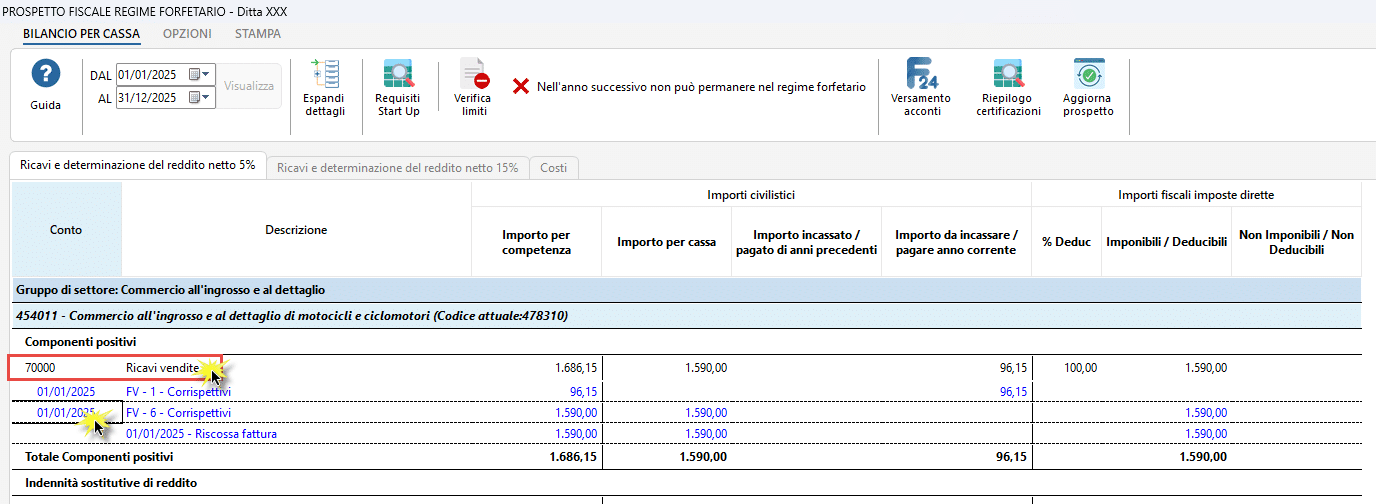
Dati dei conti: nelle prime due colonne sono indicati il codice del conto e la relativa descrizione.
Effettuando doppio click su questa parte del prospetto è visualizzato il dettaglio relativo al conto e con doppio click nella data è possibile visualizzare i dati dell’incasso:
Importi civilistici:
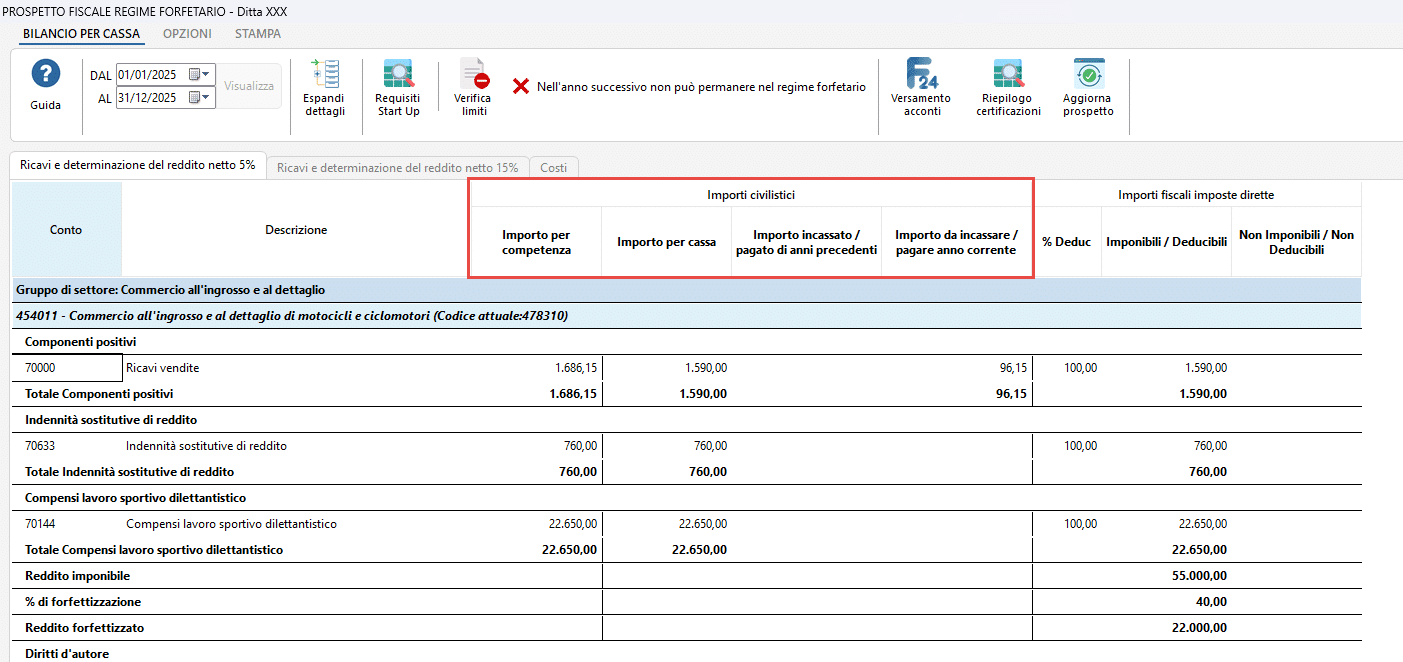
1) Importo per competenza
In questa colonna sono riportati i valori registrati in contabilità per i vari conti movimentati. Gli importi riportati sono quelli corrispondenti al caricamento del bilancio per un’impresa, ossia in base al principio di competenza.
2) Importo per cassa
In “Importo per cassa” sono riportati i valori dei componenti di reddito per cui è avvenuto nell’anno l’incasso o il pagamento.
3)Importo incassato/pagato anni precedenti
In questa colonna sono indicati i valori delle poste rilevate in anni precedenti il cui incasso o pagamento è avvenuto nell’anno in corso.
4) Importo da incassare/pagare anno corrente
In questa colonna sono riportati i valori delle poste rilevate nell’esercizio il cui incasso/pagamento non è avvenuto alla data di chiusura dello stesso.
Importi fiscali imposte dirette:
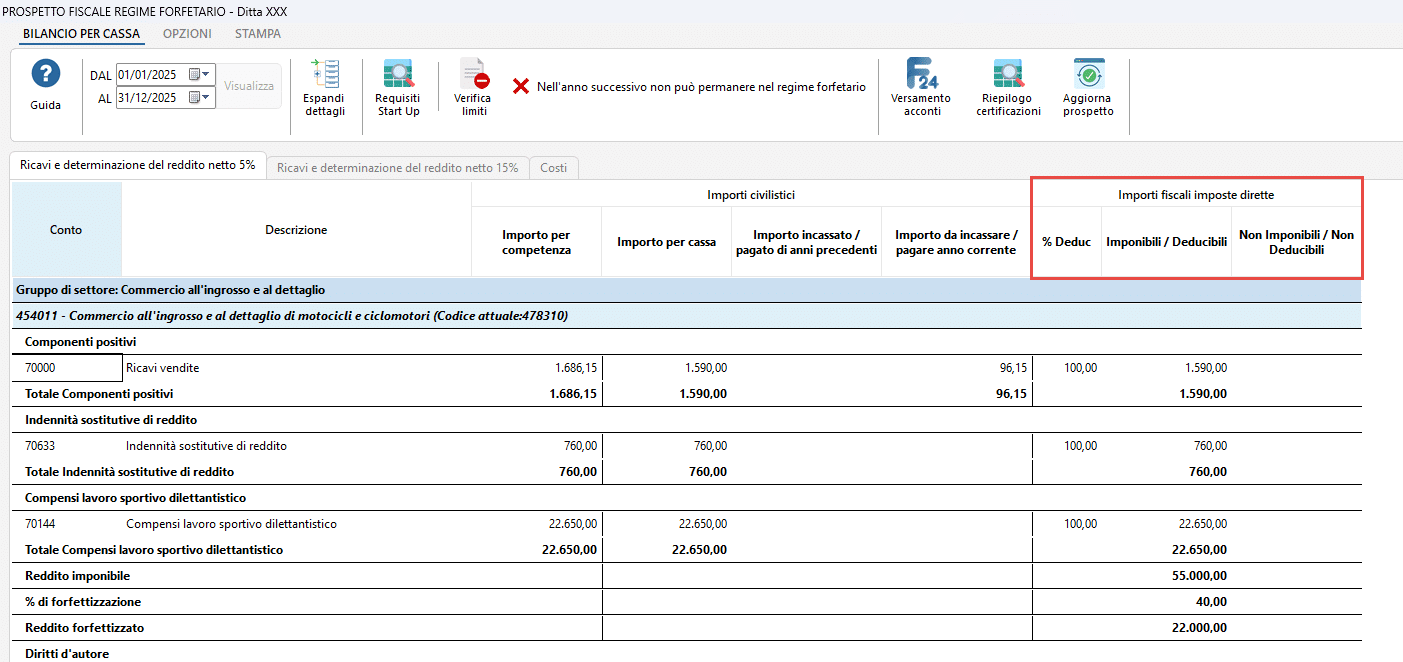
1) % Deduc
In “% Deduc” è indicata la percentuale di deducibilità del conto. Tale deducibilità è indicata nel piano dei conti nel campo “% deducibilità II.DD.”
2) Imponibili/deducibili
Nella colonna “Imponibili/deducibili” è riportata la quota deducibile dell’importo indicato nella colonna “Importo per cassa”.
3) Non imponibili/non deducibili
Nella colonna “Non imponibili/non deducibili” è riportata la quota non deducibile dell’importo indicato nella colonna “Importo per cassa”.
2.2 Costi
In questa sezione i conti di costo devono essere riportati suddivisi in base alla destinazione nel quadro RS che è diversa tra impresa e professionista.
Tutti gli altri costi sono riportati in una categoria residuale.
Le destinazioni nel quadro RS per la tipologia “impresa” sono:
- Costi materie prime, sussidiarie, semilavorati e merci
- Costo godimento beni terzi
- Spese acquisto carburante per autotrazione
Le destinazioni nel quadro RS per la tipologia “autonomo” sono:
- Compensi corrisposti a terzi
- Consumi
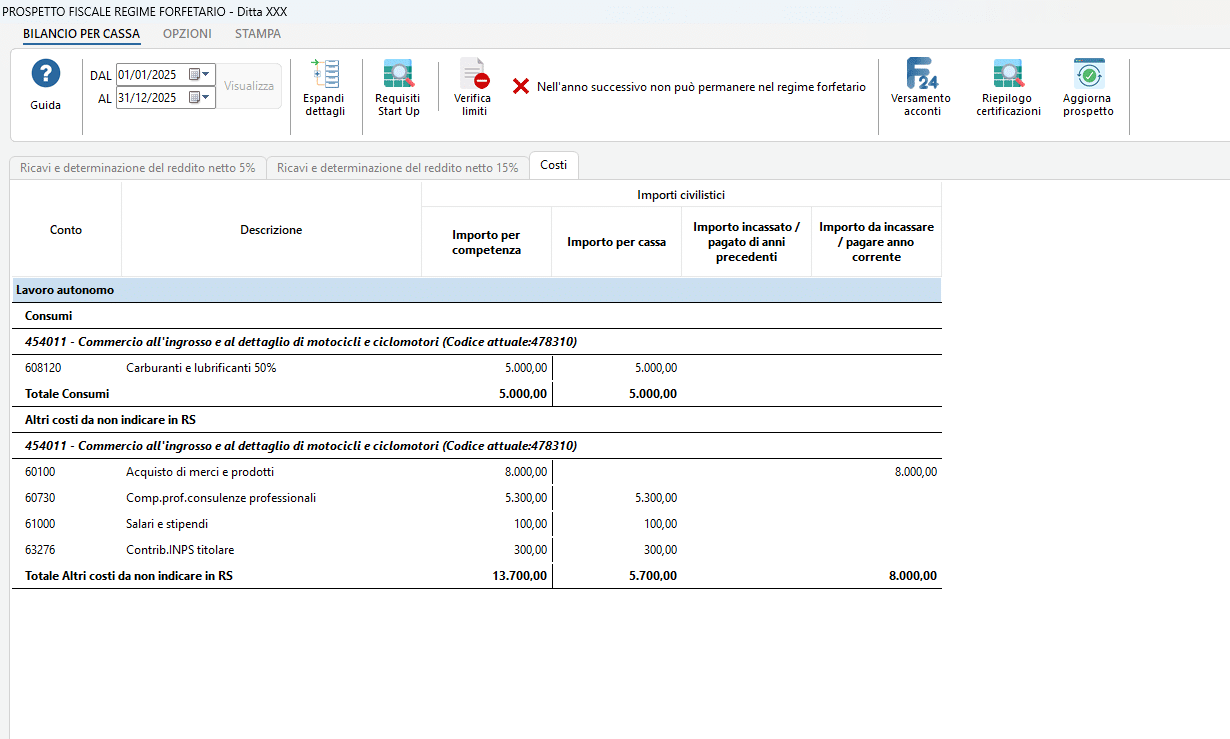
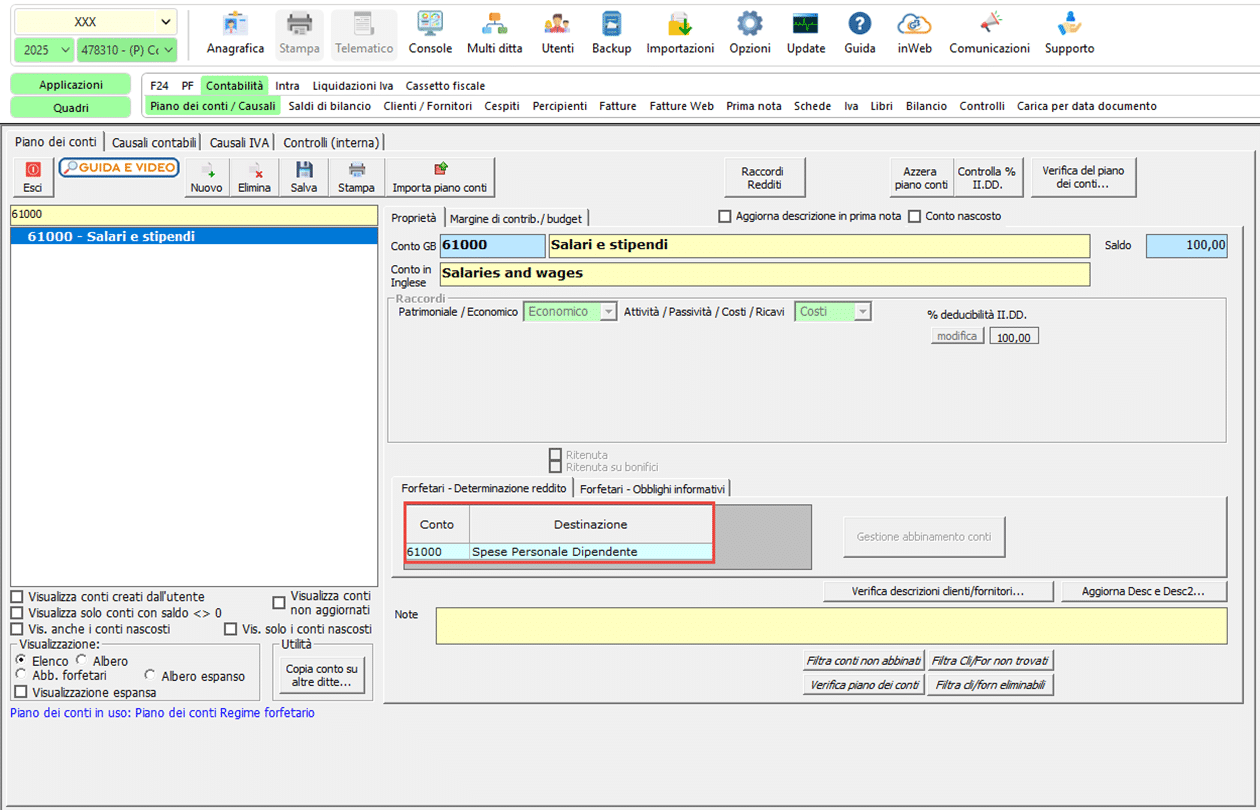
Spese personale dipendente: in questa sezione sono riportati i conti che hanno il raccordo alla voce “Spese personale dipendente”
3. Requisiti Start-Up
Per essere considerato start-up il contribuente deve soddisfare alcuni requisiti che Contabilità GB riepiloga in una maschera di “controllo” a cui si accede dal pulsante  , posto direttamente all’interno del “Prospetto fiscale forfettari”.
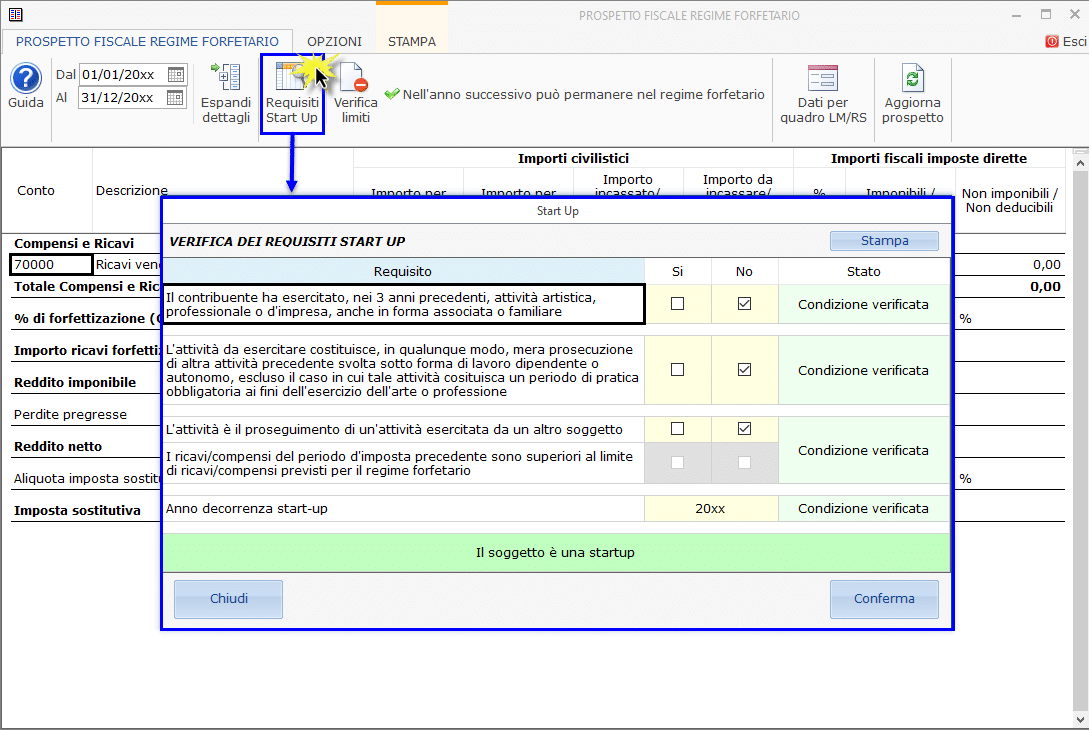
Tale maschera è visibile a ogni accesso al prospetto, finché non è compilata correttamente.
NB. La sua “non compilazione” preclude l’accesso al prospetto.
Compilazione della maschera
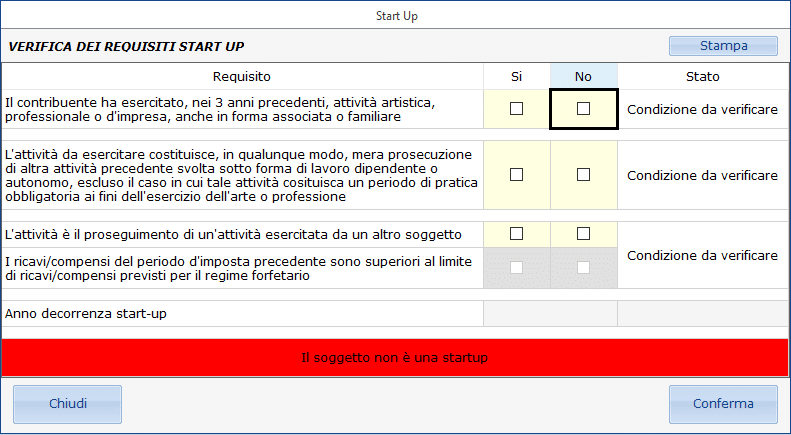
Al fine della verifica dei requisiti è necessario selezionare la casella “Si” se la ditta ha il requisito indicato altrimenti “No”.
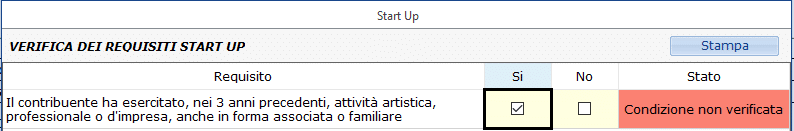
In tutte le righe deve essere indicato “Si” o “No”.
A questo punto il software restituisce il risultato della verifica:
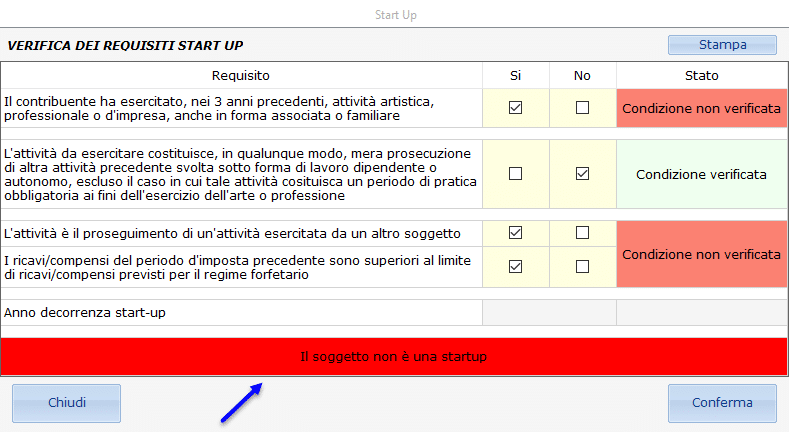
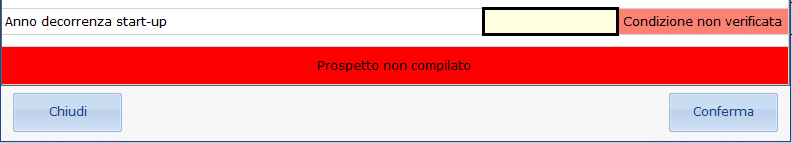
Qualora il contribuente avesse i requisiti per essere considerato “start-up” è necessario compilare la riga “Anno decorrenza start-up”.

Finché non viene indicato l’anno di decorrenza il prospetto risulterà incompleto.
4. Verifica Limiti
Fino al 2017 (compreso)
Per permanere nel regime forfettario anche nell’anno successivo il contribuente non deve
superare:
– il limite stabilito per i ricavi per il proprio codice attività
– il limite di 5.000 euro di spese personale dipendente
– il limite di 20.000 euro per i beni strumentali.
Fino al 2019 (compreso)
Per permanere nel regime forfettario il contribuente non deve superare il limite di 65.000 euro, uguale per tutti i codici attività. Non rilevano più le spese per il personale dipendente e i beni strumentali.
Dalla maschera “Verifica limiti”, a cui si accede dall’omonimo pulsante, è possibile effettuare un rapido controllo.
Dal 2020
Per permanere nel regime forfettario il contribuente non deve superare:
– il limite di 65.000 euro stabilito per i ricavi
– il limite di 20.000 euro di spese personale dipendente.
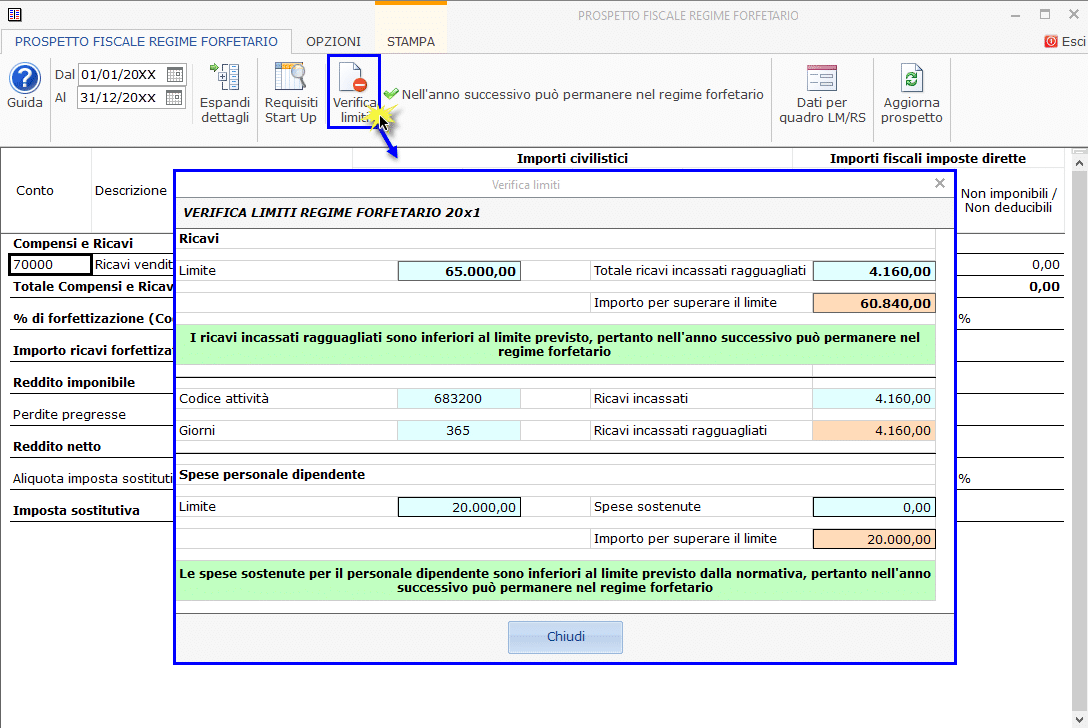
Nella sezione ricavi sono visualizzati:
– il codice attività e il relativo limite di ricavi (fino al periodo imposta 2017)
– i ricavi incassati per la ditta
– l’importo che manca per il superamento del limite
La sezione delle spese per il personale
1) è visibile solo fino al 2017 e nella sezione è visualizzato:
– il limite fisso di euro 5.000
– le spese sostenute dalla ditta
– l’importo che manca per il superamento del limite
2) è di nuovo presente dal 2019 e nella sezione è visualizzato:
– il limite fisso di 20.000
– le spese sostenute dalla ditta
– l’importo che manca per il superamento del limite
Dal 2023
Per permanere nel regime forfettario il contribuente non deve superare:
– il limite di 85.000 euro stabilito per i ricavi
– il limite di 20.000 euro di spese personale dipendente.
Il superamento di uno di questi due limiti comporta la fuoriuscita dal regime forfetario nell’anno successivo.
Il regime forfetario cessa di avere applicazione nell’anno stesso in cui i ricavi o compensi percepiti sono superiori a 100.000 euro.
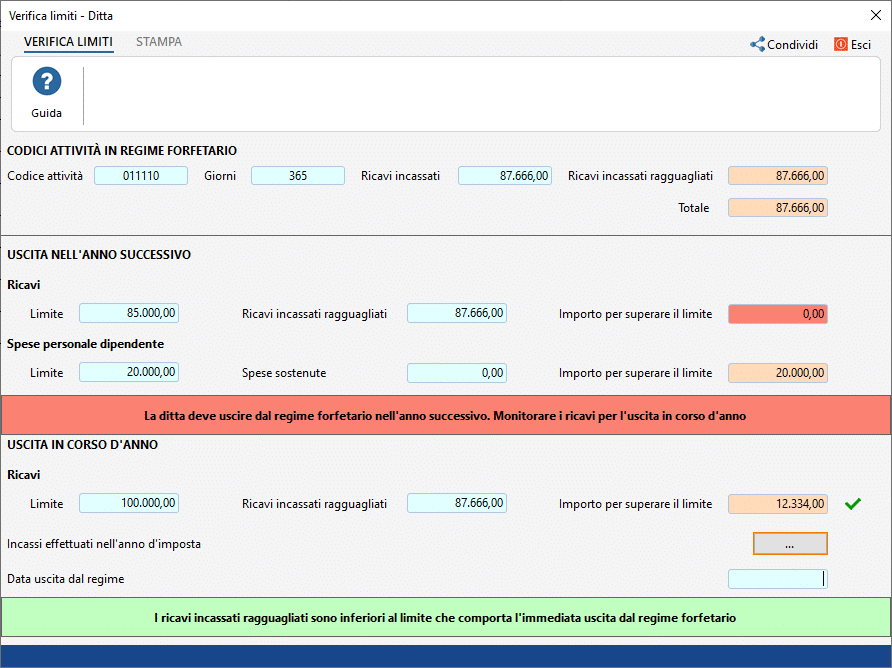
Nella sezione “Codici attività in regime forfetario” sono riportate tutte le attività con i giorni di esercizio e i relativi ricavi.
La sezione “Uscita dall’anno successivo”, monitora i ricavi/compensi percepiti fino al raggiungimento di 85.000 euro e le spese per il personale dipendente che non devono superare i 20.000 euro.
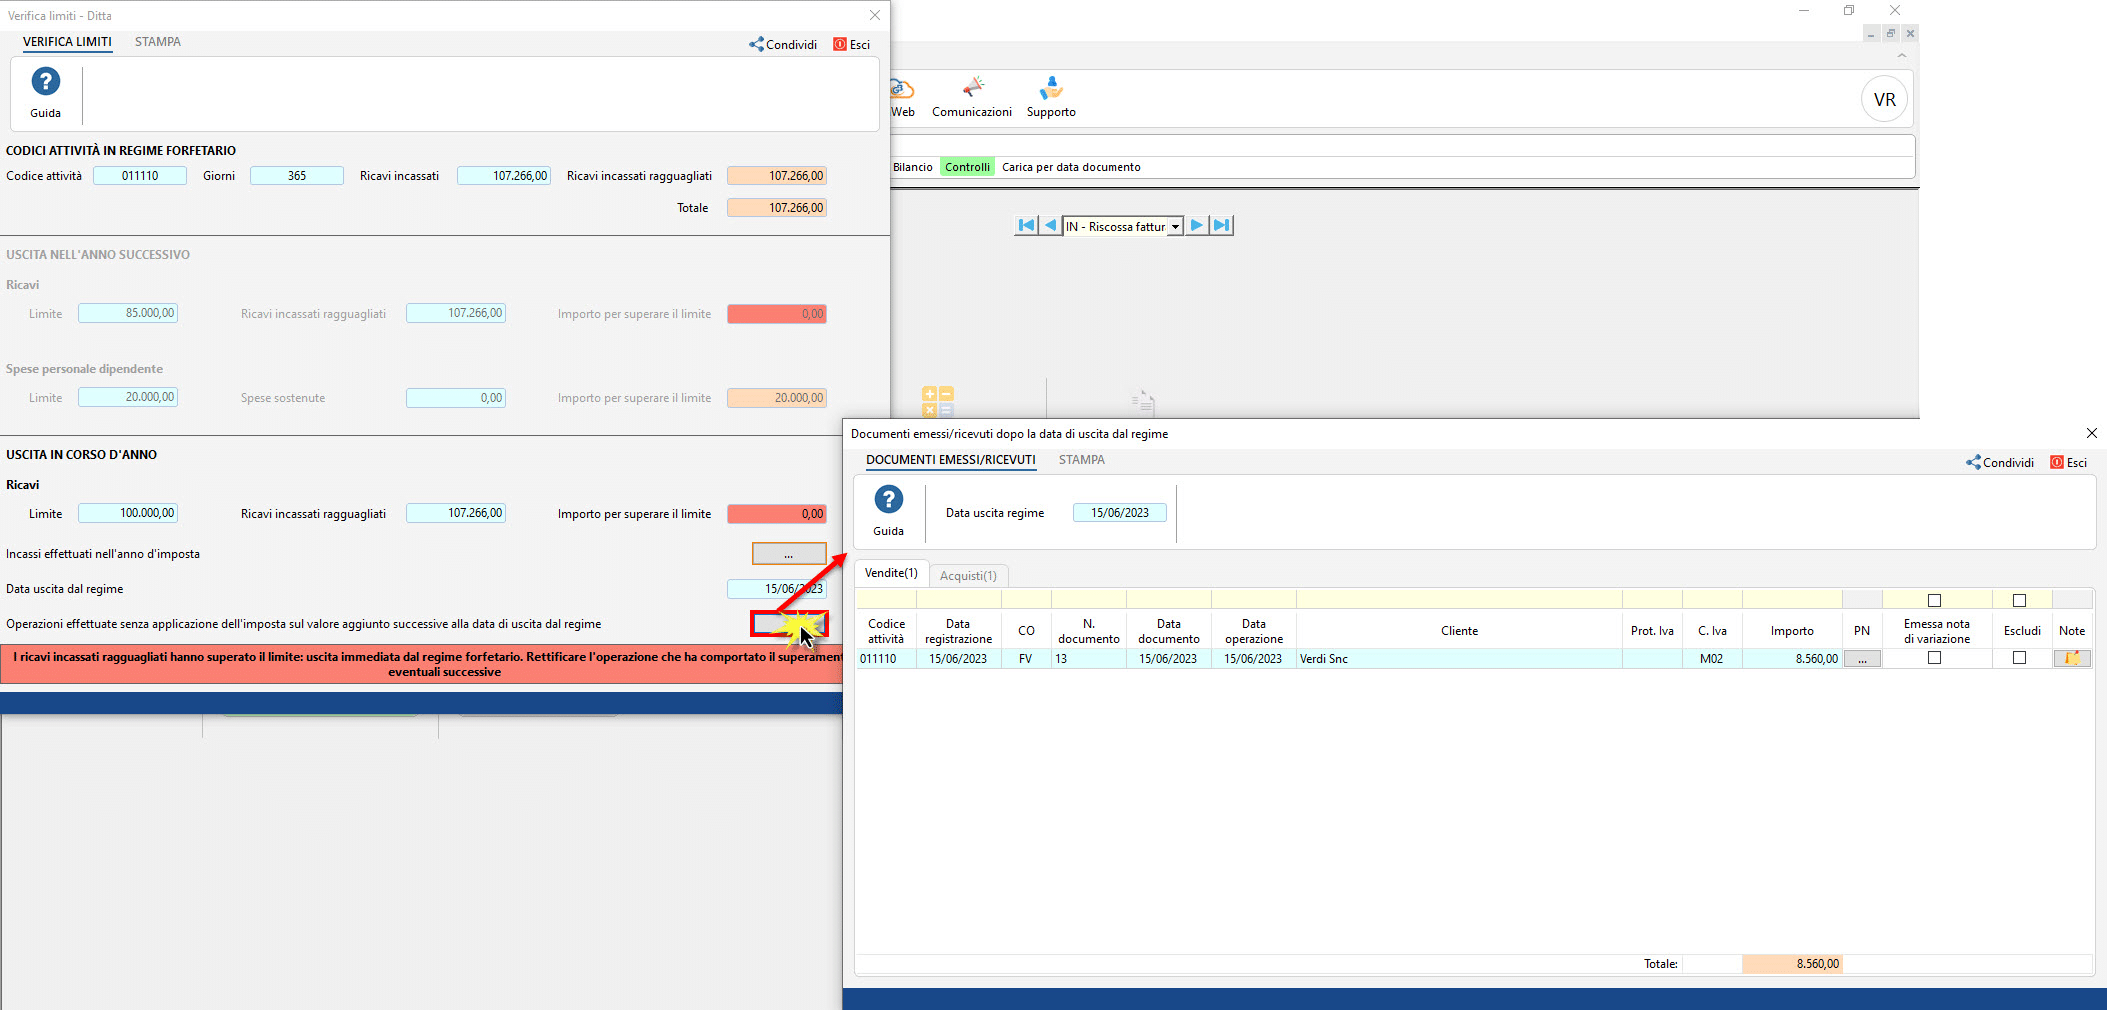
La sezione “Uscita dall’anno in corso”, è visibile solo se l’utente ha superato 85.000 euro di ricavi, e consente di monitorare i ricavi/compensi incassati fino al superamento dei 100.000 euro.
Come suggerisce il nome della sezione, il superamento di 100.000 euro di ricavi/compensi comporta la fuoriuscita immediata dal regime pertanto, in questo caso, la procedura consente di visualizzare:
– l’elenco degli incassi che individuano l’eventuale data di uscita dal regime
– la data di uscita dal regime
– l’elenco delle eventuali registrazioni potenzialmente errate che sono state registrate dopo la data di uscita dal regime
Gestione “Incassi del periodo d’imposta”
La gestione “Incassi del periodo d’imposta”, cui si accede dal pulsante evidenziato nell’immagine che segue, riepiloga tutte le operazioni incassate nell’anno di imposta e conteggia i relativi importi, nella colonna “Saldi incassati”.
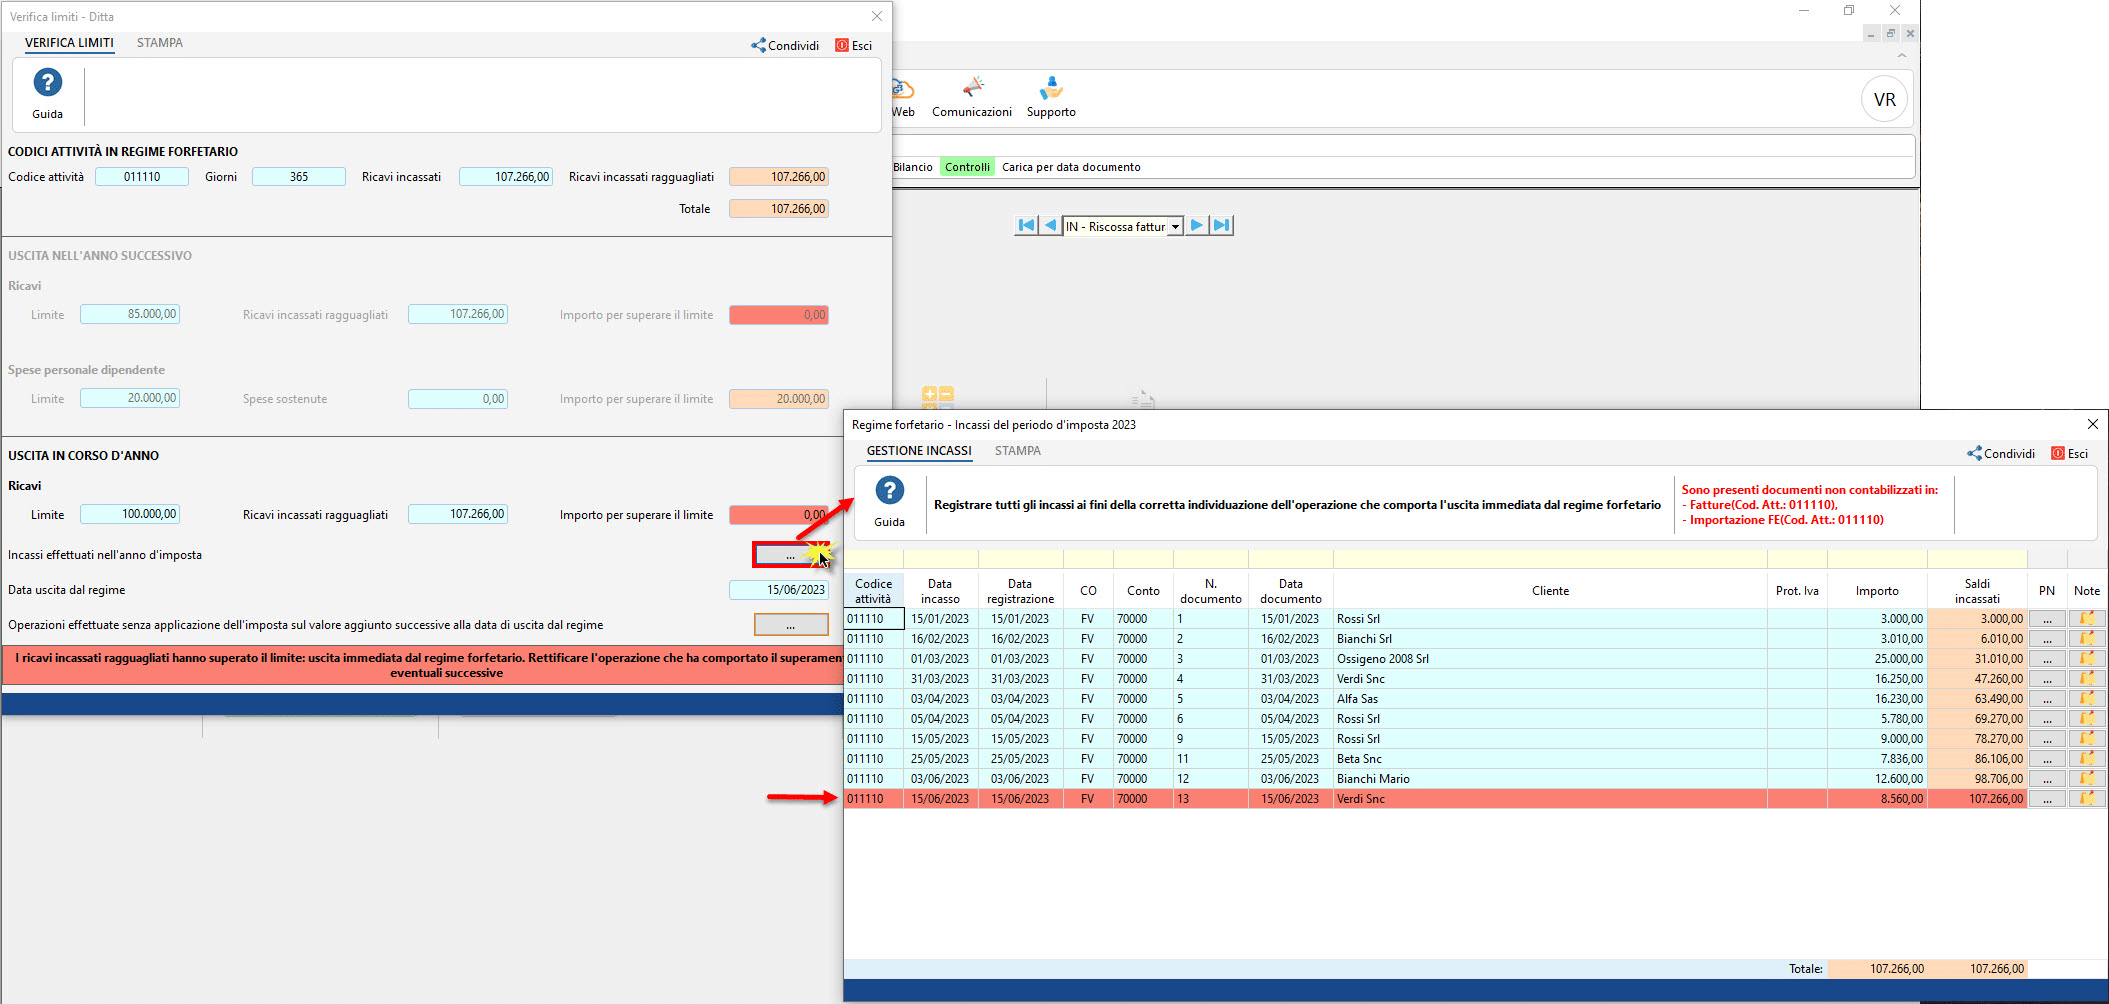
Al superamento dei 100.000 euro di ricavi/compensi incassati, la riga dell’operazione che ha comportato l’uscita immediata dal regime viene evidenziata in rosso e la relativa data di incasso viene presa a riferimento dalla procedura come “data di incasso”.
Nella gestione sono compresi anche eventuali corrispettivi telematici importati ma non contabilizzati, al fine di individuare prima possibile la data di uscita dal regime. GB conteggia tutti i corrispettivi importati nella gestione considerandoli “incassati”.
Gestione “Documenti emessi/ricevuti dopo la data di uscita dal regime”
Questa gestione è suddivisa in vendite ed acquisti.
Nella sezione “Vendite” sono riportati tutti i documenti con “data documento” uguale o successiva alla data di uscita dal regime.
Per ogni documento l’utente deve indicare se emettere una nota di variazione oppure “escluderlo” dall’elenco, nel caso in cui ritenga corretto il documento così emesso.
5. Versamento acconti
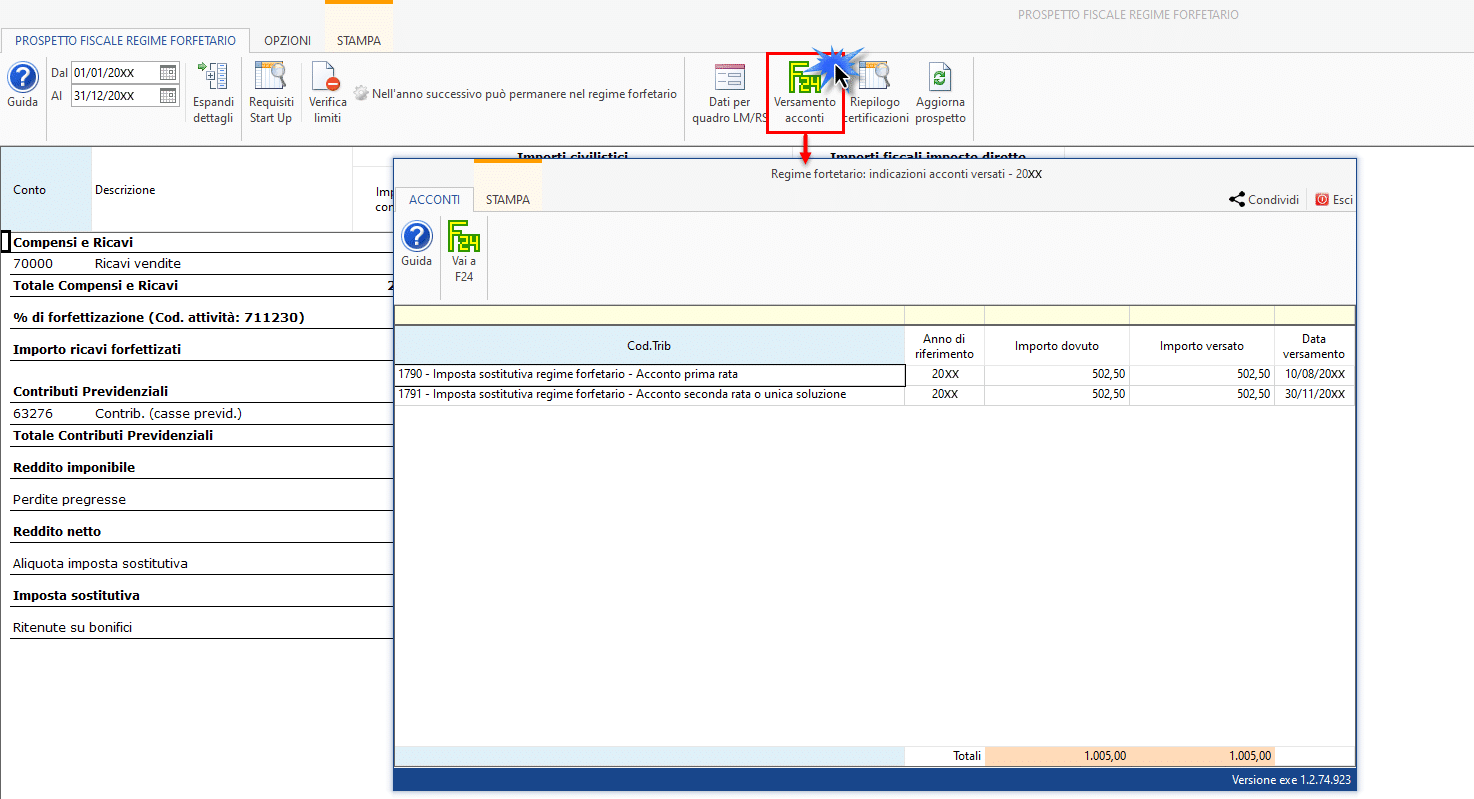
Nella gestione “Versamento acconti” sono riportati i versamenti effettuati nel periodo d’imposta per i codici tributo:
1790 – Imposta sostitutiva regime forfetario – Acconto prima rata
1791 – Imposta sostitutiva regime forfetario – Acconto seconda rata o unica soluzione
Per ogni codice tributo è specificato l’importo dovuto, quello versato e la data di versamento.
6. Riepilogo certificazioni
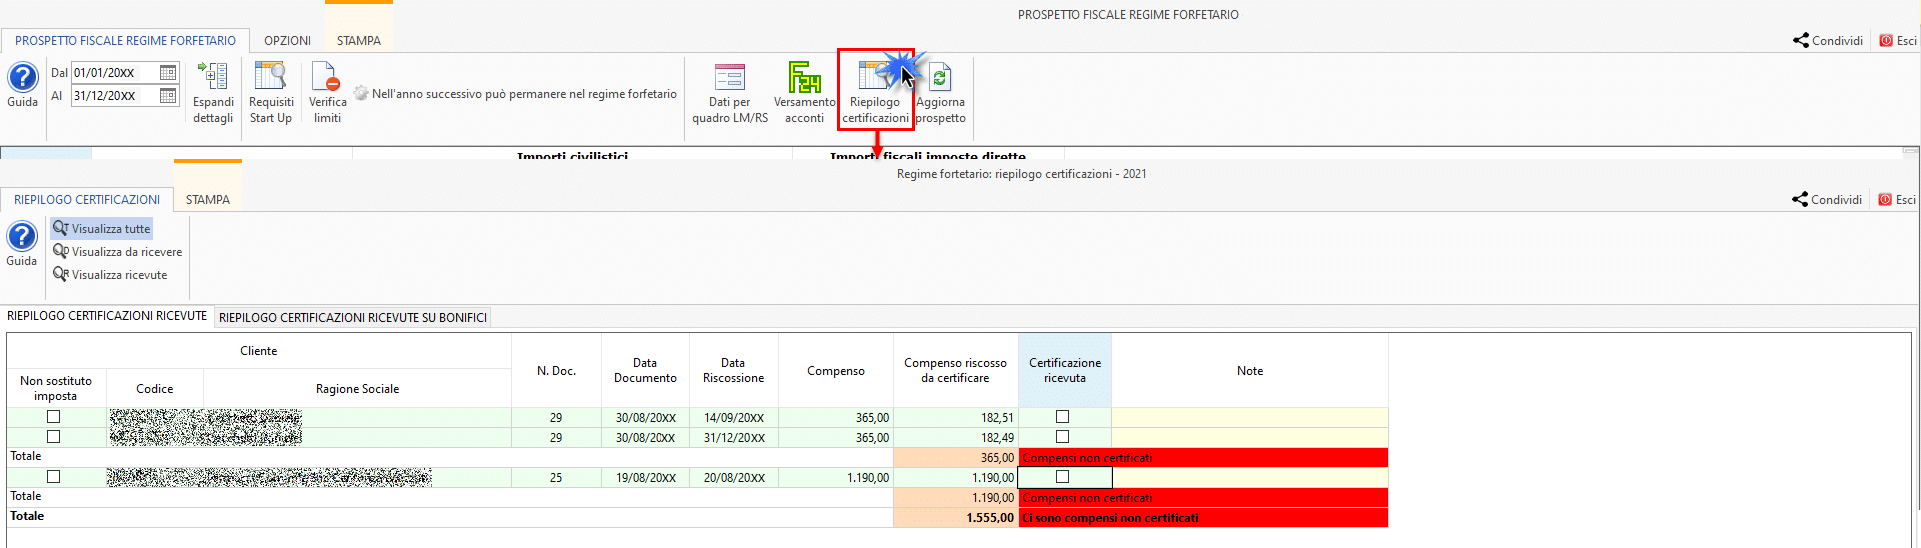
Questo prospetto riepiloga le certificazioni che il contribuente forfetario, che svolge attività di lavoro autonomo, deve ricevere dai titolari di partita Iva da cui ha ricevuto un compenso o dalle banche per le ritenute applicate su bonifici effettuati da contribuenti per ottenere detrazioni d’imposta.
Al prospetto si accede dal pulsante “Riepilogo certificazioni” presente all’interno del prospetto fiscale.
Il prospetto è suddiviso in due sezioni:
- Riepilogo certificazioni ricevute
- Riepilogo certificazioni ricevute su bonifici
Riepilogo certificazioni ricevute
In questa sezione sono riportati i dati dei compensi per i quali il sostituto d’imposta deve produrre la certificazione da consegnare al professionista.
Se la fattura è stata emessa nei confronti di soggetti che pur essendo titolari di partita Iva “non sono sostituti d’imposta” deve essere selezionato l’apposito check.
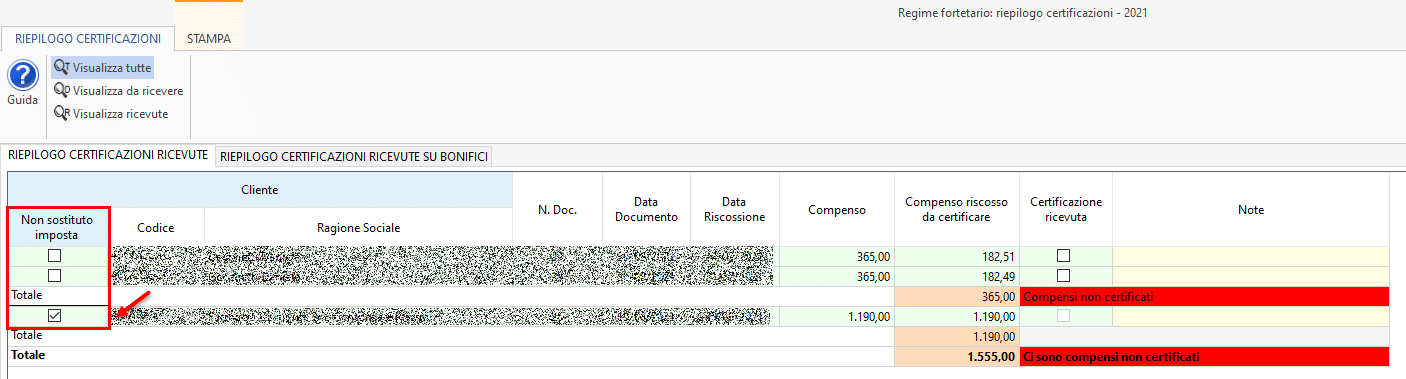
I dati delle certificazioni sono suddivisi per cliente e in corrispondenza di ogni certificazione sono indicati i seguenti dati:
- N.Documento
- Data documento
- Data riscossione
- Compenso
- Compenso da certificare
- Certificazione ricevuta, in cui l’utente può apporre il check se ha ricevuto la certificazione del compenso in oggetto
Se il flag non è presente:
- In corrispondenza del “totale” relativo al cliente è visualizzata la dicitura “Compensi non certificati”
- Nel campo riepilogativo “Totale certificazioni ricevute” non sarà compreso l’importo della fattura di cui non si è ricevuta la certificazione
- Alla fine del prospetto di riepilogo sarà presente la dicitura “Ci sono compensi non certificati”
- Note, in cui l’utente può indicare liberamente appunti e annotazioni
Riepilogo certificazioni ricevute su bonifici
In questa sezione sono riportati gli importi delle ritenute applicate dalla banca sui bonifici ricevuti.
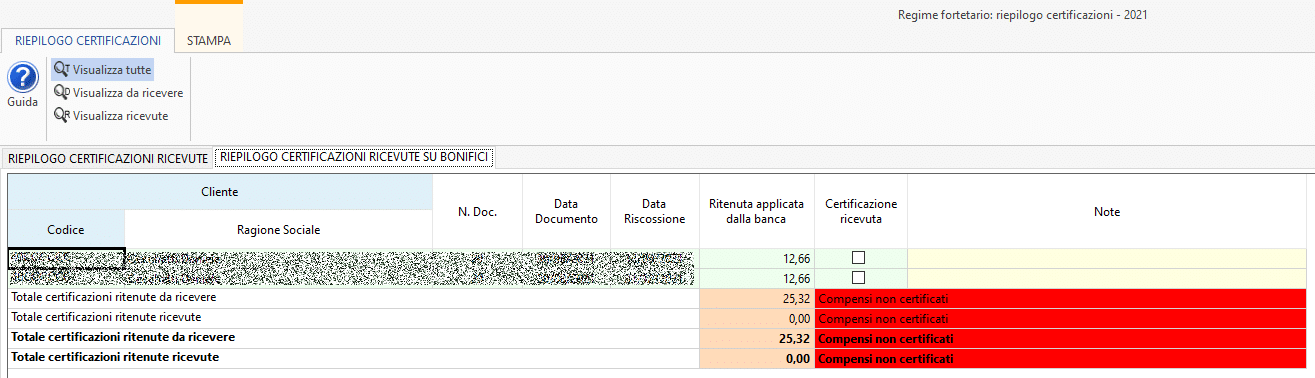
In questo prospetto i dati delle certificazioni sono suddivisi per cliente e in corrispondenza di ogni certificazione sono indicati i seguenti dati.
- N.Documento
- Data documento
- Data riscossione
- Ritenuta applicata dalla banca
- Certificazione ricevuta, in cui l’utente può apporre il check se ha ricevuto la certificazione
- Note, in cui l’utente può indicare liberamente appunti e annotazioni
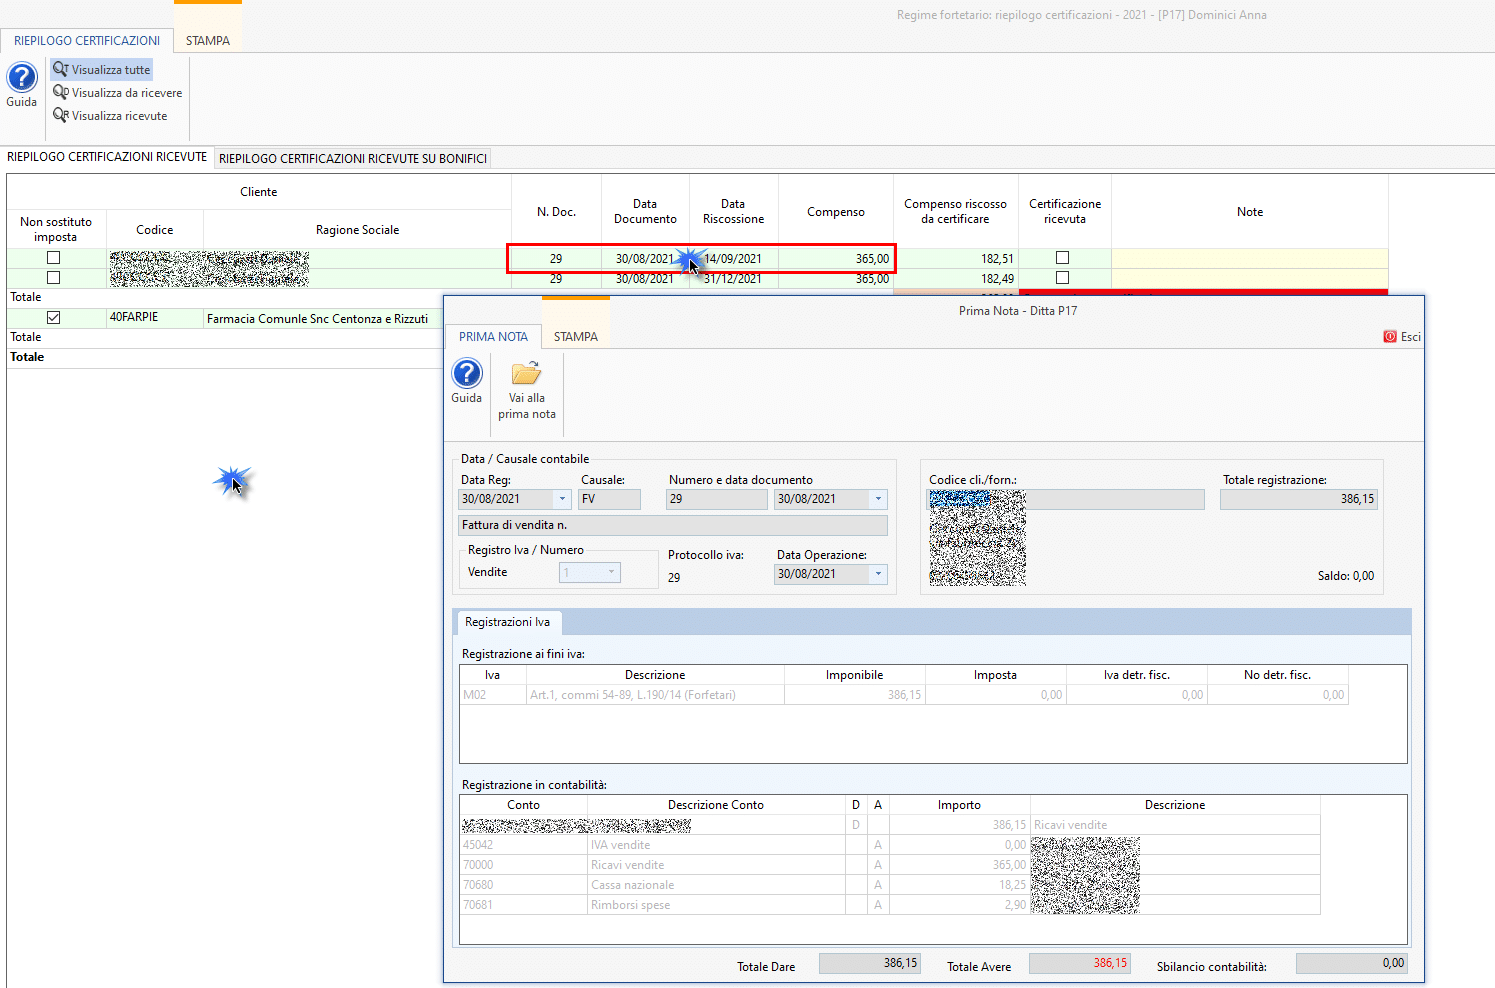
In entrambe le sezioni, effettuando doppio click sopra le celle contenente i dati della fattura è possibile visualizzare l’anteprima di prima nota.
7. Opzioni e stampa del prospetto fiscale dei forfettari
7.1 Opzioni
Colonne da visualizzare
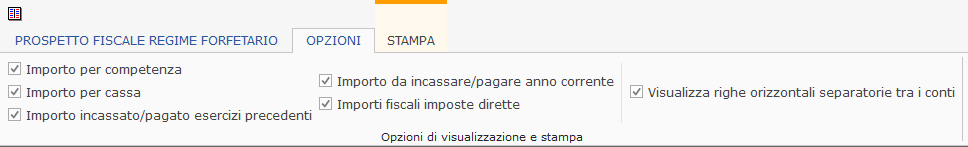
Quando si visualizza il prospetto fiscale per default il programma propone tutte le colonne disponibili. L’utente può decidere quali colonne visualizzare e quali non visualizzare selezionandole o deselezionandole dal menù delle opzioni:
– Importo per competenza
– Importo per cassa
– Importo incassato/pagato esercizi precedenti
– Importo da incassare/pagare anno corrente
– Importi fiscali imposte dirette
Spese personale dipendente (fino al 2017)
Le spese personale dipendente per default non sono visibili nel prospetto in quanto non influenzano la determinazione del reddito.
Può essere utile visualizzarle per avere un riepilogo “per cassa” delle stesse ai fini della verifica del superamento del limite.
Per visualizzarle è sufficiente selezionare l’opzione 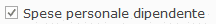 .
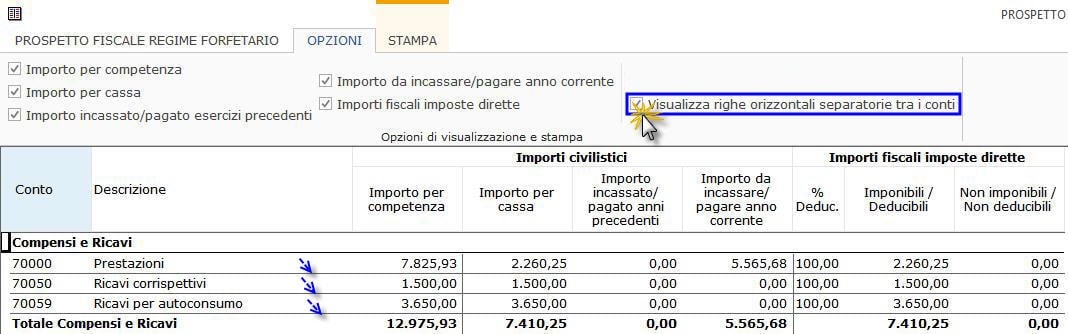
Visualizza righe orizzontali separatorie tra i conti
Quest’opzione attiva una modalità di Visualizzazione “a griglia”, facilitando l’utente nella lettura dei dati:
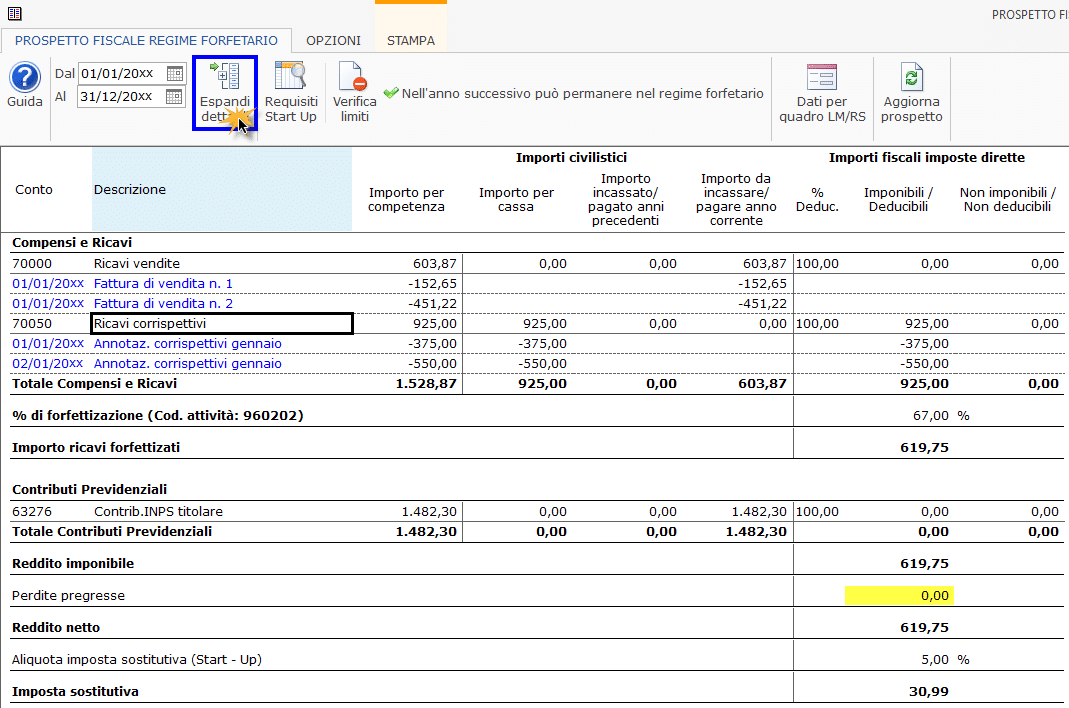
Espandi importi
Attivando quest’opzione è visualizzabile il dettaglio degli importi di ogni singolo conto, potendo avere subito la situazione di quali sono i documenti che ancora risultano non incassati/non pagati o relativi a documenti degli anni precedenti incassati e pagati nell’anno.
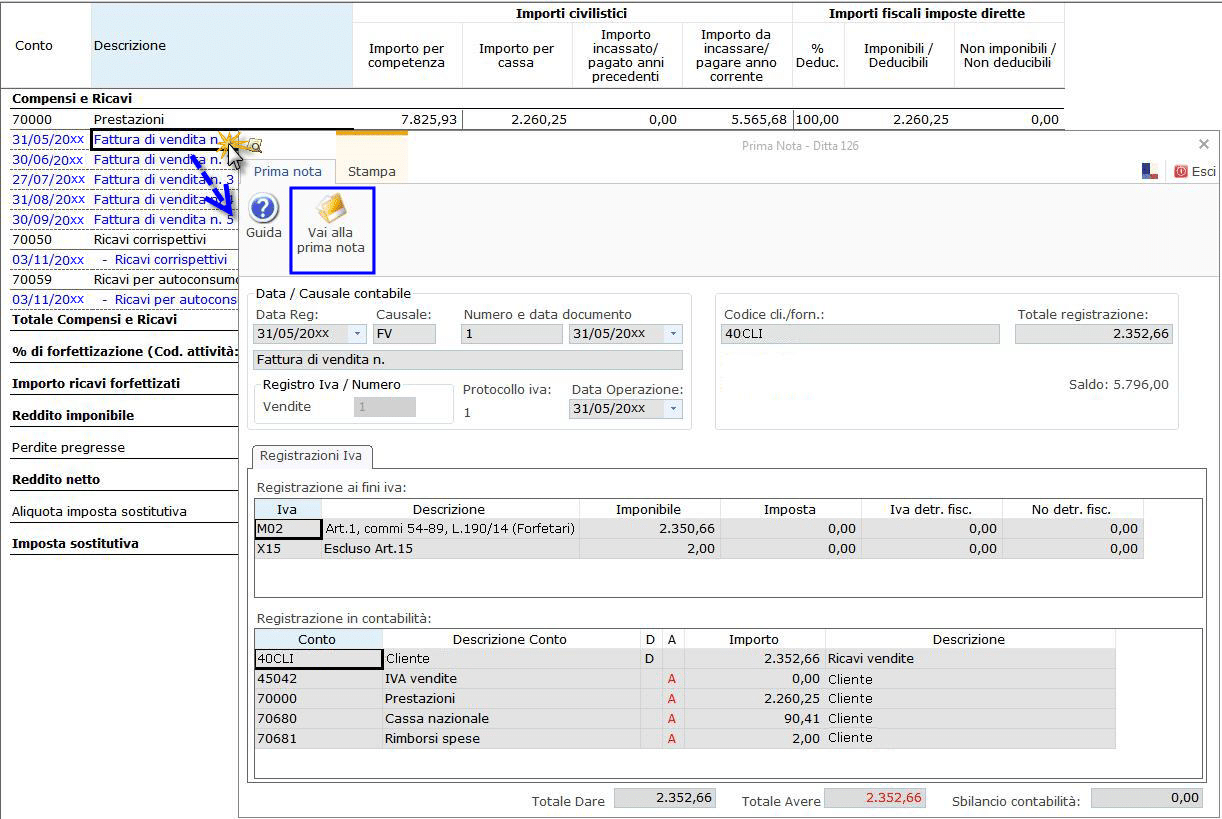
Anteprima della prima nota: facendo doppio click sopra il rigo di dettaglio di un conto viene visualizzata l’anteprima della prima nota cui si riferisce, da cui è possibile poi accedere alla registrazione stessa.
7.2 Registrazioni non corrette
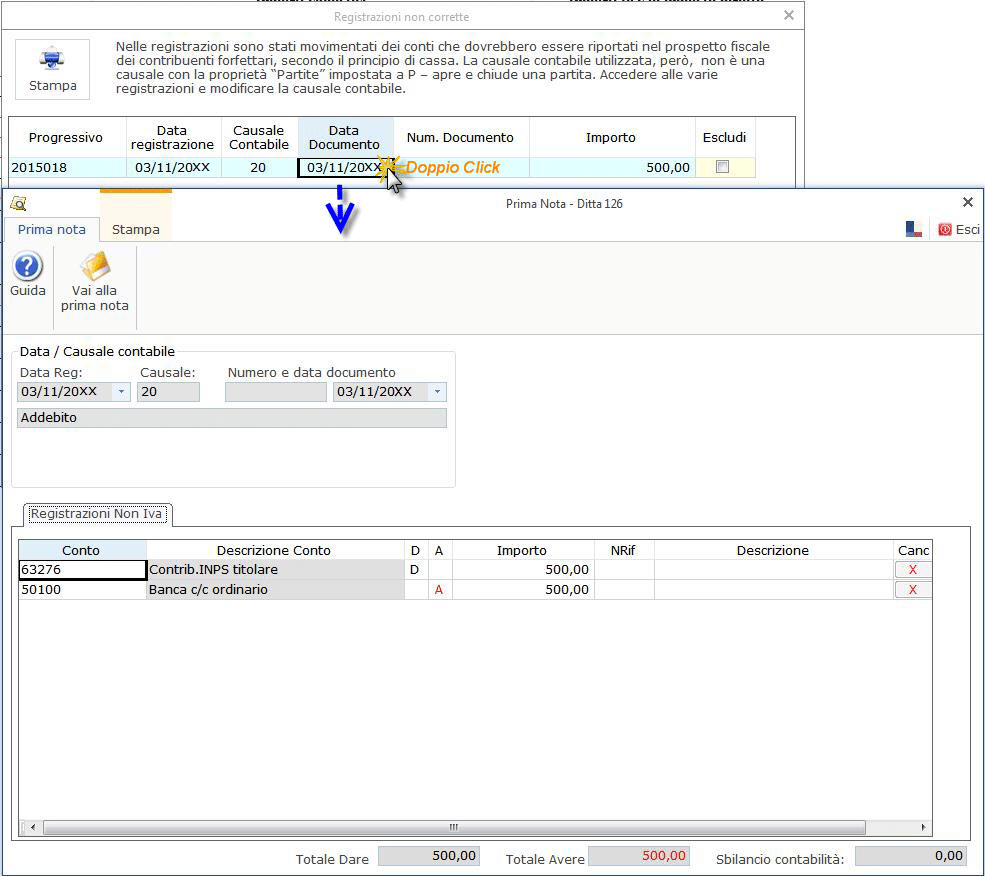
Questa sezione è visibile solo se ci sono registrazioni non corrette, ovvero prime note dove sono stati movimentati dei conti che devono essere riportate nel prospetto fiscale dei forfettari, secondo il principio di cassa ma, la causale contabile utilizzata, non ha la proprietà Partite a “P – apre e chiude una partita”.
NB: nel prospetto fiscale dei contribuenti forfettari sono riportati, in base al principio di cassa, gli importi dei conti che sono abbinati ad una delle seguenti categorie:
- Ricavi imponibili
- Contributi previdenziali
- Spere personale dipendente
- Ritenute su bonifici
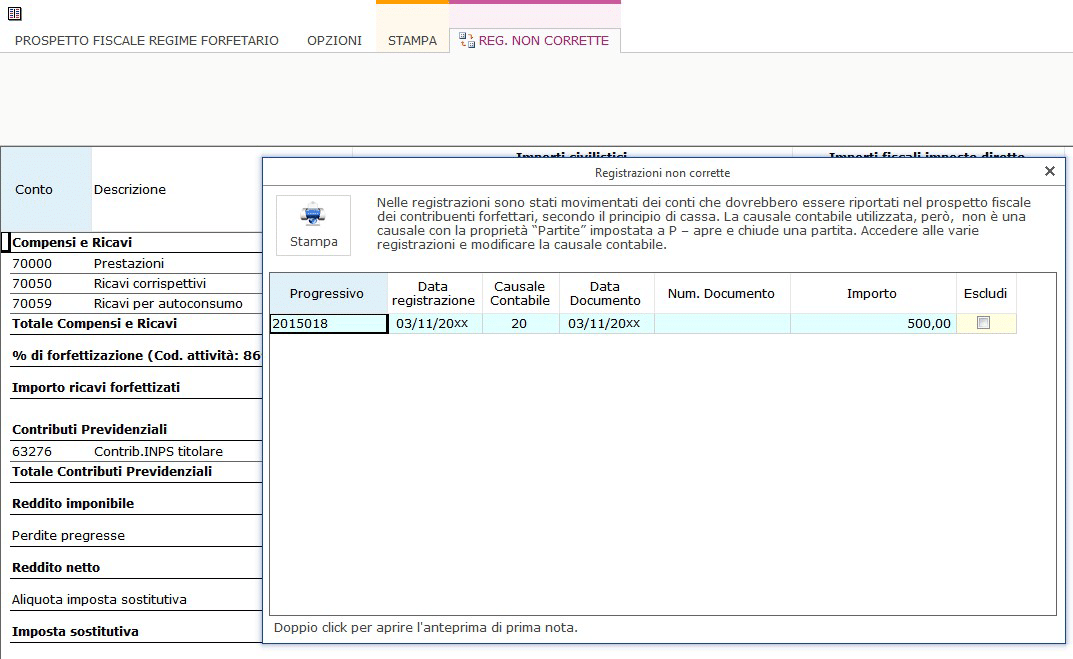
Se la registrazione non deve essere effettivamente riportata escludere il controllo selezionando il flag in corrispondenza nella colonna “Escludi”.
Se invece la prima nota deve essere riportata nel prospetto accedere alla registrazione e modificare la causale contabile utilizzata indicandone una che ha la proprietà “P – Apre e chiude una partita”.
Anche da questa gestione è possibile accedere all’anteprima di prima nota e conseguentemente alla registrazione oggetto di modifica.
7.3 Stampa ed esporta in Excel
Selezionando il menù della stampa è selezionando il pulsante  è possibile avere il documento del prospetto fiscale in pdf, da stampare poi su carta.
Sempre dal menù stampa è disponibile la funzione  che ne permette la trasposizione nel foglio di calcolo.