

La gestione “Acconto Iva Dicembre” permette di determinare l’importo dell’acconto dovuto da versare entro il 27 dicembre.
L’acconto Iva è dovuto da tutti i soggetti obbligati agli adempimenti di liquidazione e versamento periodici; la gestione non è quindi attiva per i soggetti che beneficiano dei regimi agevolati per le nuove iniziative di cui all’art.14 L.388/2000 (tenuti al solo versamento dell’Iva annuale) che corrispondono ai regimi contabili 5 e 25 nella nostra procedura e per i soggetti che rientrano ed hanno adottato il regime dei “Minimi”, introdotti dalla Legge finanziaria del 2008 esonerati da tutti gli obblighi Iva, con alcune eccezioni, che corrispondono al regime contabile 7 nella nostra procedura.
Per determinare l’acconto Iva dovuto sono previsti i seguenti metodi calcolo:
1. Metodo storico
2. Metodo previsionale
3. Metodo delle operazioni effettuate
Per le contabilità separate si deve procedere con la compilazione della maschera “ACCONTO IVA” di tutti i codici attività in base al metodo Previsionale, Operazioni Effettuate e Contribuenti Mensili. Non è possibile procedere alla conferma del dato, in quanto si effettua nel codice attività principale.
Il metodo storico deve essere compilato solo nel codice attività principale.
Nell’ attività principale, all’interno della maschera Acconto Iva, è presente il check “Riepilogo mensili” o “Riepilogo trimestrali” per effettuare il calcolo definitivo e definire il risultato da confermare.
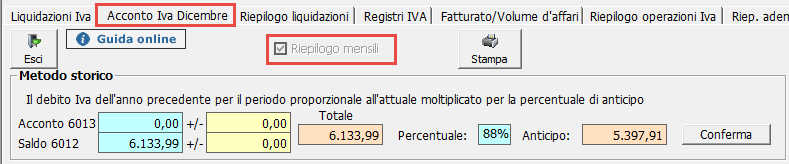
l’acconto dovuto è pari all’88% dell’importo a debito:
– della liquidazione Iva del mese di dicembre dell’anno precedente per i contribuenti mensili
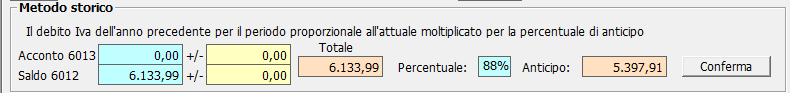
– della liquidazione Iva del quarto trimestre dell’anno precedente per i contribuenti trimestrali speciali
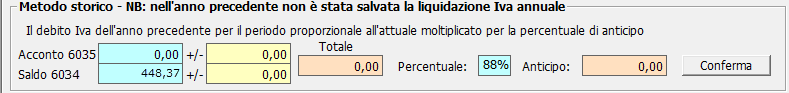
– della liquidazione Iva annuale dell’anno precedente (corrispondente all’importo risultante dalla Dichiarazione Iva) per i contribuenti trimestrali su opzione
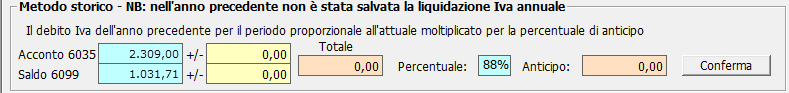
N.B. Gli importi devono essere determinati al lordo dell’acconto Iva versato e per i trimestrali per opzione al netto degli interessi dell’1% dovuti a titolo d’interesse.
Funzionamento: i dati che occorrono per il calcolo dell’acconto Iva di dicembre con il metodo storico vengono riportati in automatico dal programma in base alle risultanze della liquidazione dell’anno precedente. Dalla somma algebrica degli importi dell’acconto e del saldo dell’anno precedente si determina il “Totale”, inteso come versamento dovuto per l’ultimo mese o trimestre dell’anno precedente, su cui applicare la percentuale dell’88%.
In caso di contabilità separate il valore del credito annuale viene riportato solamente nel codice attività principale.
In caso di variazione della periodicità di liquidazione da un anno all’altro è necessario rideterminare la base di calcolo che non risulta coerente con la periodicità di liquidazione e versamento dell’anno in corso. Se il contribuente si trova in questa situazione la procedura, in automatico, crea la scritta “Visualizza dettagli”, che permette di visualizzare i calcoli che determinano l’importo della base di calcolo dell’acconto dovuto:
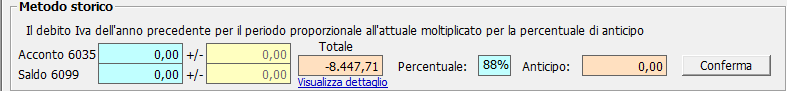
– contribuenti trimestrali divenuti mensili nell’esercizio in corso: l’acconto si calcola applicando la percentuale dell’88% ad 1/3 dell’importo risultante dalla liquidazione del quarto trimestre dell’anno precedente.
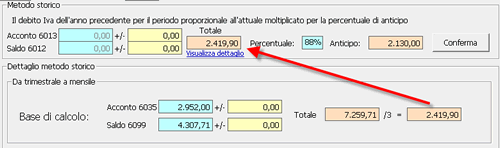
– contribuenti mensili divenuti trimestrali nell’esercizio in corso: l’acconto si calcola sulla somma dei saldi risultanti dalle liquidazioni mensili di ottobre, novembre e dicembre. Questo non è vero in senso assoluto, ma solo se tutti e tre i mesi sono stati chiusi con un debito oppure se solo dicembre è stato chiuso con un credito. Questo in conseguenza del meccanismo di “compensazione” che avviene durante il periodo d’imposta con il riporto del credito del periodo precedente a quello successivo.

Facendo doppio click nei campi di colore celeste è possibile visualizzare la liquidazione dell’anno precedente che è la base di calcolo per l’acconto Iva del periodo d’imposta corrente.
Se l’anno in corso è il primo in cui si utilizza il programma GB gli importi relativi alla liquidazione del precedente periodo d’imposta devono essere imputati a mano nei campi di colore giallo e la scritta “Visualizza dettagli”, che permette di gestire le situazioni di variazione della periodicità di liquidazione e versamento Iva rispetto all’anno precedente, è sempre visibile.
l’acconto dovuto è pari all’88% dell’Iva che si prevede di dover versare:
– per il mese di dicembre dell’anno in corso per i contribuenti mensili;
– per il quarto trimestre dell’anno in corso per i contribuenti trimestrali speciali;
– per la liquidazione Iva annuale dell’anno in corso per i contribuenti trimestrali per opzione.
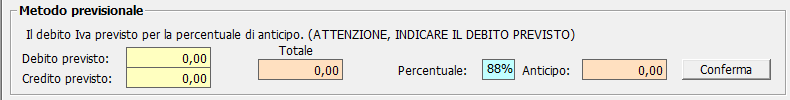
Funzionamento: imputare nei rispettivi campi il debito e il credito previsti per il mese di dicembre in caso di contribuenti mensili e dell’ultimo trimestre in caso di contribuenti trimestrali; dalla somma algebrica si determina l’importo dell’Iva che si prevede di dover versare, su cui viene applicata la percentuale dell’88%.
In caso di calcolo dell’acconto con tale metodo non è più prevista la tolleranza del 5% tra l’importo versato e quello dovuto per evitare la sanzione amministrativa del 30%.
3. Metodo delle operazioni effettuate:
– operazioni attive registrate o da registrare e operazioni passive registrate dal 01/10 al 20/12 per i contribuenti trimestrali
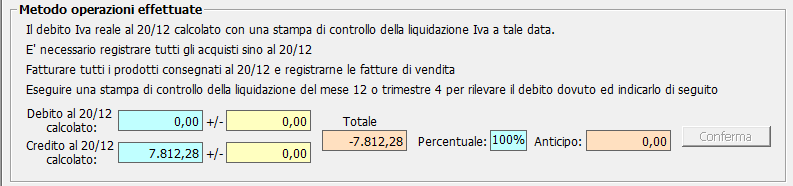
Funzionamento: in automatico vengono riportati il debito e il credito fino alla data del 20/12 (per le operazioni che sono state registrate). Dalla somma algebrica tra importo a debito e importo a credito si determina l’acconto Iva dovuto.
Individuato l’importo da versare come acconto tra le risultanze dei vari metodi cliccare sul tasto  relativo e ceccare la casella
 .
Pagamento F24: una volta inviato il debito all’F24 spostarsi nell’applicazione F24 nel mese di dicembre;

prenotare il modello, compensando con eventuali crediti;

ed indicare la data di pagamento.
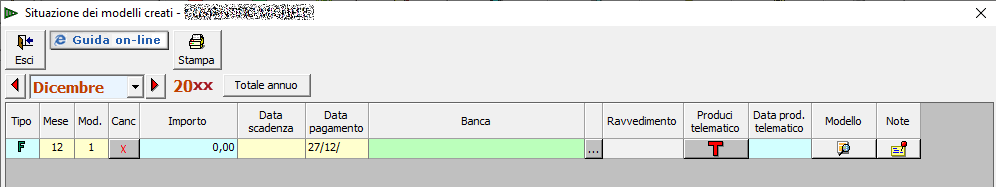
La data di versamento dell’acconto viene riportata nella maschera “Riepilogo liquidazioni”.
Indicando la data di pagamento in F24 l’importo dell’acconto viene riportato nel quadro VL della dichiarazione Iva dove devono essere indicati i versamenti periodici effettuati.