

Introduzione
Il prospetto fiscale dei professionisti permette di visualizzare, nel corso dell’anno, la situazione del professionista dal punto di vista delle imposte sui redditi e dell’Irap, riepilogando la situazione dei conti in base al principio di cassa e visualizzando i valori rilevanti ai fini delle imposte per la determinazione della base di calcolo delle stesse.
Struttura del prospetto fiscale dei professionisti
Il prospetto fiscale dei professionisti è strutturato nel seguente modo:
Tipologia componenti di reddito
- Compensi e altri proventi
- Spese
- Spese generiche deducibili in base alla % indicata nelle proprietà del conto
- Spese deducibili per un importo massimo pari al 2% dei compensi
- Spese deducibili per un importo massimo pari al 1% dei compensi
- Manutenzioni e riparazioni su immobili
- Risultato di esercizio
Tipologia dati riportati
Per ogni tipologia di componente di reddito sono riportati:
- Importi civilistici
- Importo per competenza
- Importo per cassa
- Importo incassato/pagato di documenti di anni precedenti
- Importo incassato/pagato anni precedenti
- Importo da incassare/pagare anno corrente
- Importi fiscali imposte dirette
- % deducibilità
- Deducibili
- Non deducibili
- RE
- Importi fiscali Irap
- % deducibilità
- Deducibili
- Non deducibili

Tipologia componenti di reddito
Compensi e altri proventi
In questa sezione sono riportati gli elementi positivi di reddito, ossia i conti abbinati alle seguenti voci:
- Compensi
- Proventi in sostituzione di reddito e/o indennità
- Altri Proventi
- Plusvalenze
Spese
In questa sezione sono riportati gli elementi negativi di reddito. A loro volta il gruppo delle spese è suddiviso nelle seguenti sezioni e a ogni sezione è abbinata a delle voci.
- Spese generiche deducibili in base alla % indicata nelle proprietà del conto
- Spese deducibili per un importo massimo pari al 2% dei compensi
- Spese deducibili per un importo massimo pari all’ 1% dei compensi
- Manutenzioni e riparazioni su immobili

1. Spese generiche deducibili in base alla % indicata nelle proprietà del conto: in questa sezione sono riportati i conti la cui deducibilità è determinata esclusivamente dalla proprietà del conto. (ESEMPIO: 608530 – Spese telefoniche 80%). In particolare sono riportati i conti abbinati alle seguenti categorie:
- Quote amm/to e beni costo < 516,46
- Canoni locazione finanziaria beni mobili
- Canoni locazione non finanziaria/noleggio
- Spese relative agli immobili
- Spese per prestazioni lavoro dipendente
- Compensi corrisposti a terzi
- Interessi passivi
- Consumi
- Spese partecipazione convegni e corsi_alberghiere
- Spese partecipazione convegni e corsi_altre
- Minusvalenze
- Premi di assicurazione
- Altre spese documentate
- Spese prest.albergh. e somministr._addebitate
2. Spese deducibili per un importo massimo pari al 2% dei compensi: in questa sezione devono essere riportati i conti abbinati alla categoria “Spese prest.albergh. e somministr._altre”
3. Spese deducibili per un importo massimo pari all’ 1% dei compensi: in questa sezione devono essere riportati i conti abbinati alle categorie:
- Spese di rappresentanza_ alberghiere
- Spese di rappresentanza_ altre
4. Manutenzioni e riparazioni su immobili: in questa sezione sono riportati i conti delle manutenzioni gestite all’interno dell’apposita gestione.
NB: tali conti non saranno riportati nelle sezioni sopra indicate.
Tipologia dati riportati
Importi civilistici
La sezione “Importi civilistici” è suddivisa a sua volta in 4 colonne che riportano rispettivamente:
- Importo per competenza
- Importo per cassa
- Importo incassato/pagato di documenti di anni precedenti
- Importo incassato/pagato anni precedenti
- Importo da incassare/pagare anno corrente

1. Importi per competenza
Nella colonna “Importo per competenza” sono riportati i valori registrati in contabilità per i vari conti movimentati. Gli importi riportati sono quelli corrispondenti al caricamento del bilancio per un’impresa, ossia in base al principio di competenza.
2. Importi per cassa
Nella colonna “Importo per cassa” sono riportati i valori dei componenti di reddito per cui è avvenuto nell’anno l’incasso o il pagamento. I costi che rilevano per competenza sono riportati nel momento in cui avviene la registrazione in contabilità.
3. Importo incassato/pagato di documenti di anni precedenti
Nella colonna “Importo incassato/pagato di documenti di anni precedenti” sono riportati i valori delle poste rilevate in anni precedenti il cui incasso o pagamento è avvenuto nell’anno in corso.
4. Importo incassato/pagato anni precedenti
Nella colonna “Importo incassato/pagato anni precedenti” sono riportati i valori delle poste rilevate quest’anno ma incassate/pagate in anni precedenti.
5. Importo da incassare/pagare anno corrente
Nella colonna “Importo da incassare/pagare anno corrente” sono riportati i valori delle poste rilevate nell’esercizio il cui incasso/pagamento non è avvenuto alla data di chiusura dello stesso. Questa colonna non sarà mai valorizzata per i conti rilevanti ai fini del reddito secondo il principio di competenza.
Importi fiscali imposte dirette
La sezione “Importi fiscali imposte dirette” è suddivisa a sua volta in 4 colonne che riportano rispettivamente:
- % deducibilità
- Importi Deducibili
- Importi Non deducibili
- RE

1. % deducibilità
In questa colonna è indicata la percentuale di deducibilità del conto. Tale deducibilità è indicata nel piano dei conti nel campo “% deducibilità II.DD.”
2. Importi deducibili
Nella colonna “Importi deducibili” è riportata la quota deducibile dell’importo indicato nella colonna “Importo per cassa”.
3. Importi non deducibili
Nella colonna “Importi non deducibili” è riportata la quota non deducibile dell’importo indicato nella colonna “Importo per cassa”.
4. RE
In questa colonna è indicato il campo del quadro RE dove è riportato l’importo del conto.
Importi fiscali Irap
La sezione “Importi fiscali Irap” è suddivisa a sua volta in 3 colonne che riportano rispettivamente:
- % deducibilità
- Importi Deducibili
- Importi Non deducibili
1. % deducibilità
In questa colonna è indicata la percentuale di deducibilità del conto. Tale deducibilità è indicata nel piano dei conti nel campo “% deducibilità Irap”.
2. Importi deducibili
Nella colonna “Importi deducibili” è riportata la quota deducibile dell’importo indicato nella colonna “Importo per cassa”.
3. Importi non deducibili
Nella colonna “Importi Non deducibili” è riportata la quota non deducibile dell’importo indicato nnella colonna “Importo per cassa”.
Raccordo retribuzioni
Cliccando nel pulsante  si accede alla gestione che permette di associare alla componente di reddito, relativa alle retribuzioni, un conto patrimoniale diverso da quello proposto da GBsoftware.

Nella prima colonna “Componente di reddito” sono elencati i conti di costo relativi alle spese per il personale dipendente, deducibili secondo il principio di “cassa” quindi il relativo saldo contabile.
Nella colonna “Parte patrimoniale GB”, per ogni conto di costo del personale, è riportato il relativo conto patrimoniale associato da GB.
Nella colonna “Parte patrimoniale Utente” è possibile associare un conto diverso rispetto quello proposto da GB. Per associare un nuovo conto effettuare doppio click nella cella di colore giallo quindi sceglierne uno tra quelli elencati.

Cliccando il pulsante  è possibile associare a un conto di costo, utente oppure GB, sempre relativo alle retribuzioni, il relativo conto patrimoniale.

I conti di costo così inseriti, quindi le relative associazioni, possono essere eliminati cliccando il pulsante  , posto in ogni riga.
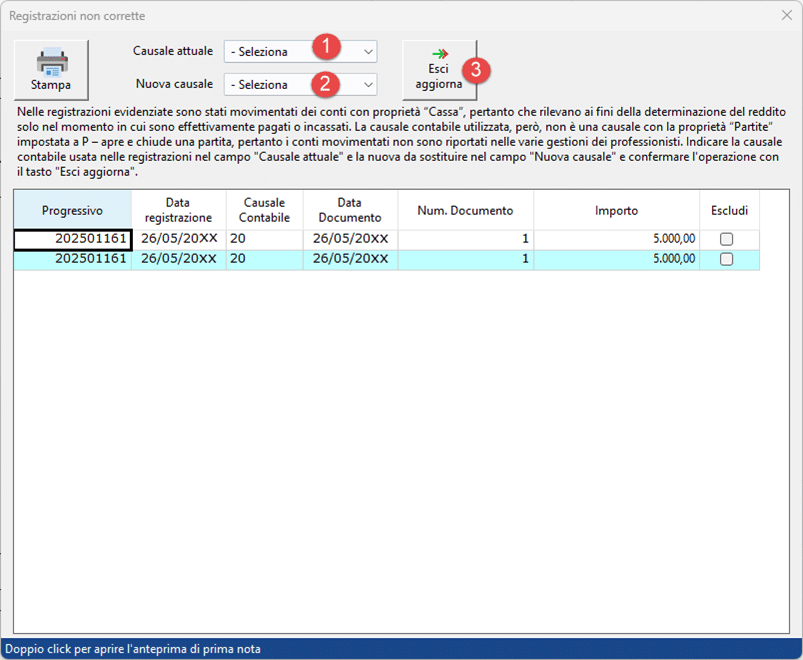
Registrazioni non corrette
Qualora venga salvata una registrazione di prima nota dove sono stati movimentati dei conti con proprietà ‘Cassa’ che rilevano quindi ai fini della determinazione del reddito solo nel momento in cui sono stati effettivamente pagati/incassati ma la causale contabile della registrazione non ha la proprietà ‘Partite’ impostata a P (apre e chiude una partita), gli importi della rilevazione non sono riportati in nessuna gestione dei professionisti ma vengono intercettati come ‘registrazioni errate’ per effettuare la modifica:

Cliccando nel bottone vengono quindi riportate le registrazioni in oggetto ed è quindi necessario:
- Selezionare la causale attuale registrata
- Selezionare la nuova causale contabile con la quale sostituirla
- Uscire ed aggiornare
Opzioni e stampa del prospetto fiscale
Opzioni
Oltre all’impostazione di base proposta per default è possibile visualizzare il prospetto fiscale in diverse modalità.
Filtro delle operazioni per data
Il prospetto fiscale può essere visualizzato anche per un periodo diverso da quello proposto per default.
Compilare i campi “DAL”/“AL”, indicando le date desiderate al posto di quelle preimpostate dal programma:

Confermando le date con “Invio” sarà proposto il prospetto risultante dalle registrazioni incassate/pagate in prima nota nel periodo selezionato. Tutte le colonne del bilancio per cassa saranno ricalcolate in base alle date indicate.
NB: per filtrare le registrazioni effettuate nel periodo indicato, indipendentemente dall’incasso/pagamento, è necessario selezionare l’opzione “Filtra per competenza”, presente nella tab “Opzioni”.
Dati di tutti i codici attività
Il bilancio è caricato in automatico riportando i dati del codice attività su cui si è posizionati. Nel caso di svolgimento di più attività con regime contabile “professionista” è possibile visualizzare il bilancio riepilogativo per tutti i codici attività della ditta che hanno un regime contabile per professionisti.
La visualizzazione riepilogativa per tutti i codici attività è possibile cliccando il pulsante  .
Opzioni di visualizzazione

Colonne da visualizzare
Quando si visualizza il prospetto fiscale per default il programma propone tutte le colonne disponibili. L’utente può decidere quali colonne visualizzare e quali non visualizzare selezionandole o deselezionandole dal menù delle opzioni:
- Importo per competenza
- Importo per cassa
- Importo incassato/pagato di documenti di anni precedenti
- Importo incassato/pagato in anni precedenti
- Importo da incassare/pagare anno corrente
- Importi fiscali imposte dirette
- Importi fiscali Irap
- Filtra per competenza
Righe separatorie tra i conti
Quest’opzione attiva una modalità di Visualizzazione “a griglia”, facilitando l’utente nella lettura dei dati:

Dettaglio degli importi
Attivando quest’opzione è visualizzabile il dettaglio degli importi di ogni singolo conto, potendo avere subito la situazione di quali sono i documenti che ancora risultano non incassati/non pagati o relativi a documenti degli anni precedenti incassati e pagati nell’anno.

Anteprima della prima nota: facendo doppio click sopra il rigo di dettaglio di un conto viene visualizzata l’anteprima della prima nota cui si riferisce, da cui è possibile poi accedere alla registrazione stessa.

Stampa
Selezionando il menù della stampa è selezionando il pulsante  è possibile avere il documento del prospetto fiscale in pdf, da stampare poi su carta.

