

1. Introduzione
L’attività d’impresa comporta l’esecuzione di operazioni di acquisto che possono determinare un certo ammontare d’imposta sul valore aggiunto detraibile.
Quest’ultima nel software GB viene riportata, con il dettaglio di ogni operazione, in contabilità > Iva > Liquidazioni Iva:
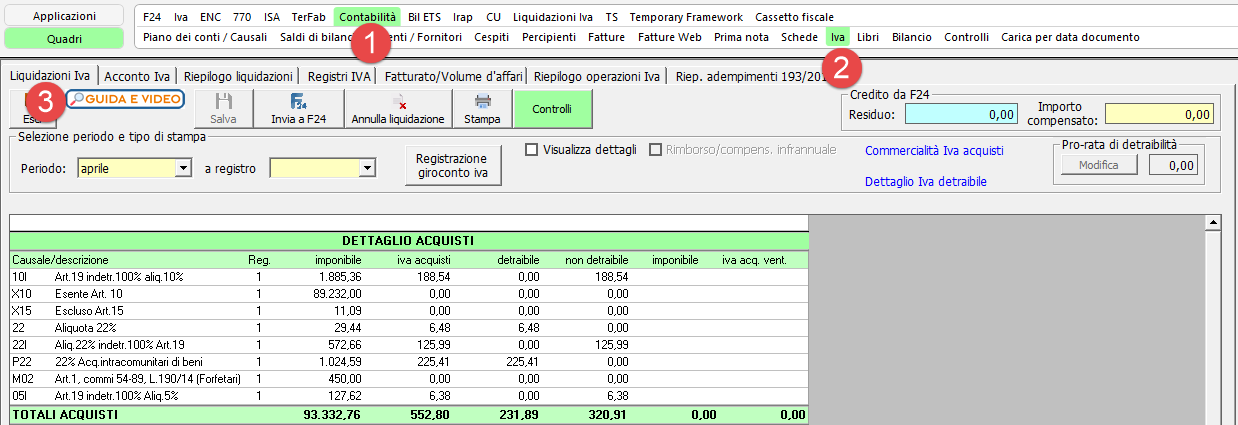
Alcune operazioni passive potrebbero non essere detraibili e, all’interno di esse, potrebbero esserci delle operazioni di carattere non commerciale così qualificate in sede di registrazione di Prima Nota.
Essendo queste operazioni non rientranti tra quelle che confluiranno nella Dichiarazione Iva, può essere necessaria una suddivisione finalizzata ad operazioni di controllo e quadratura.
Ad esempio, operazione di acquisto con aliquota 22% indetraibile 100% articolo 19, dove:
- Euro 11,00 commerciali
- Euro 9,90 non commerciali
In liquidazione l’operazione ricadrà complessivamente nel rigo della causale 22I senza il dettaglio della commercialità:

Per poter evidenziare questo dettaglio, ma anche per distinguere la formazione della detraibilità dell’Iva, è stato predisposto un apposito prospetto che riporta:
- Operazioni passive contabilizzate nel periodo
- Suddivisione in operazioni passive commerciali
- Suddivisione in operazioni passive non commerciali
2. Commercialità IVA acquisti
2.1 Struttura
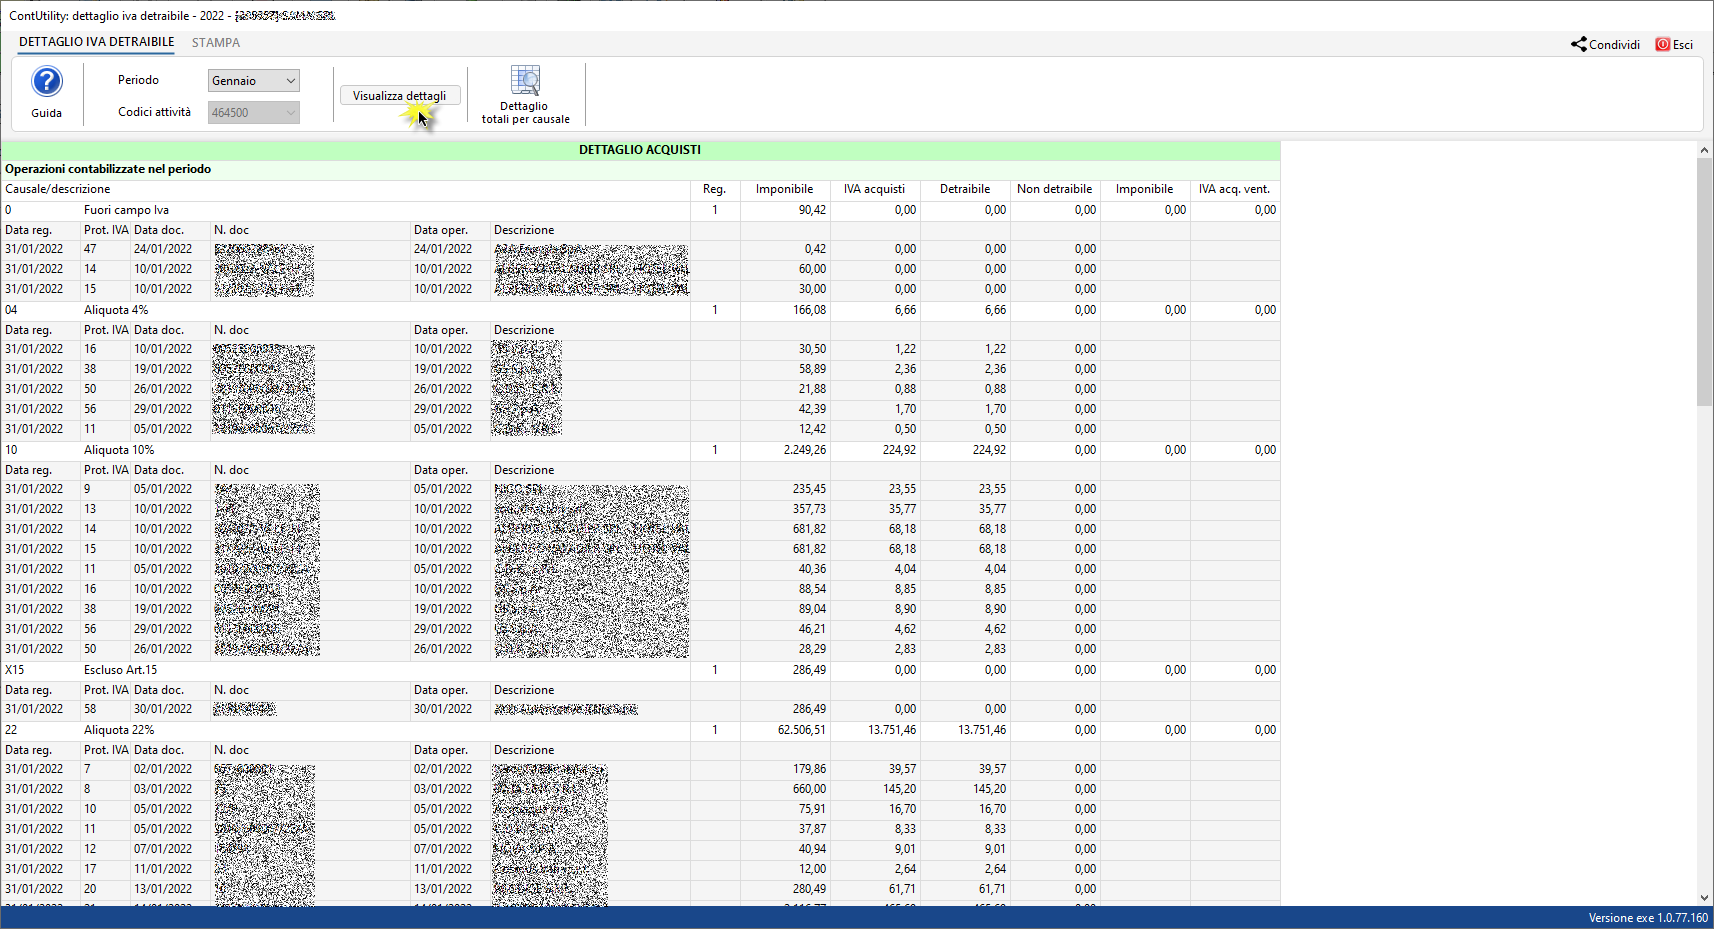
Dalle liquidazioni Iva è accessibile la gestione per visualizzare la commercialità Iva acquisti:
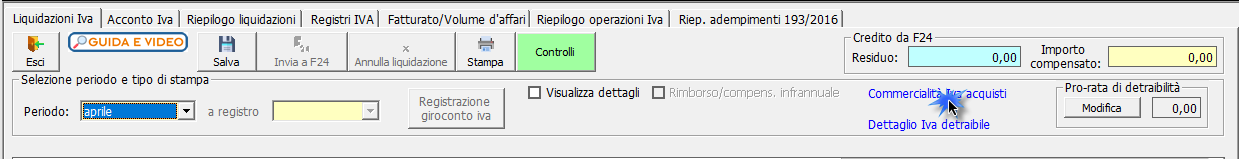
 : all’apertura è l’utente a dover selezionare il periodo per il quale visualizzare il dettaglio, in base alla periodicità iva della ditta
 : dettaglio delle operazioni riportate per ogni causale Iva
 : combo per la selezione del codice attività o della visualizzazione riepilogativa, se la ditta gestisce più codici attività
Le operazioni che determinano l’Iva detraibile vengono quindi suddivise in diverse sezioni:
- Operazioni passive contabilizzate nel periodo
- Suddivisione in operazioni passive commerciali
- Suddivisione in operazioni passive non commerciali
La struttura è molto simile a quella della liquidazione: per ogni sezione vengono riportati i rispettivi totali.

Doppio click nella causale e vengono visualizzati i dettagli delle operazioni che vi confluiscono.
Lo stesso risultato si ottiene cliccando in  :
In presenza di contabilità separate dai codici attività con stessa periodicità è possibile visualizzare il dettaglio dell’altro codice attività e il riepilogo, così come viene effettuato in Liquidazione Iva.
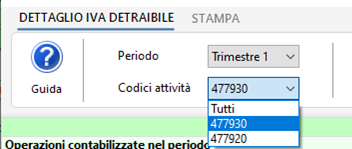
Ad esempio, ditta con due codici attività trimestrali ed un codice attività mensile, dai codici attività trimestrali sarà possibile visualizzare il dettaglio di ognuno ed il riepilogo mentre dalla periodicità annuale il dettaglio di tutti i codici attività gestiti (sia mensili che trimestrali) ed il riepilogo di tutti.
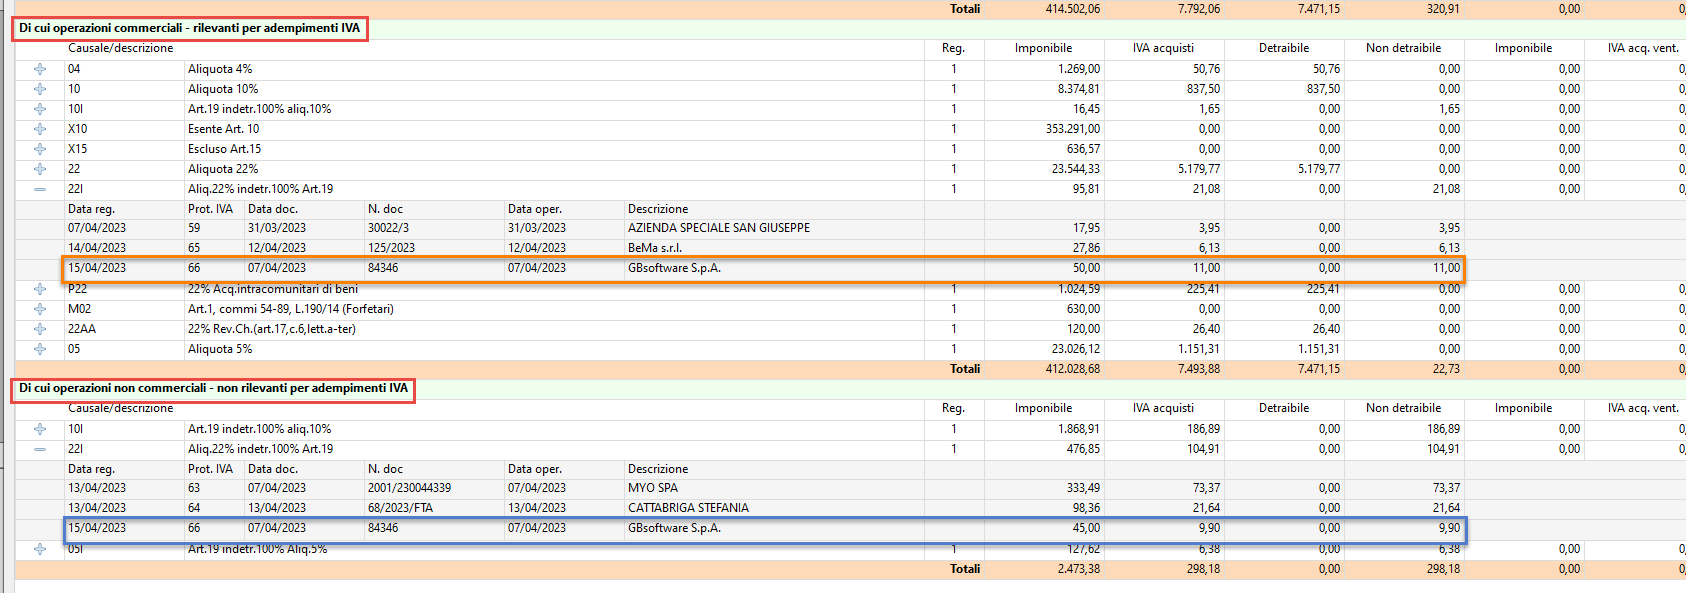
Tornando all’esempio precedente, dove:
- Euro 11,00 Iva operazione commerciale
- Euro 9,90 Iva operazione non commerciale
Avremo la seguente suddivisione tra valori commerciali e non commerciali:
La stampa viene effettuata in .pdf o in .xls rispettivamente tramite i pulsanti  o
 .