

1. Introduzione
L’attività d’impresa comporta l’esecuzione di operazioni di acquisto che possono determinare un certo ammontare d’imposta sul valore aggiunto detraibile.
Quest’ultima, nel software GB viene riportata, con il dettaglio di ogni operazione, in contabilità > Iva > Liquidazioni Iva:
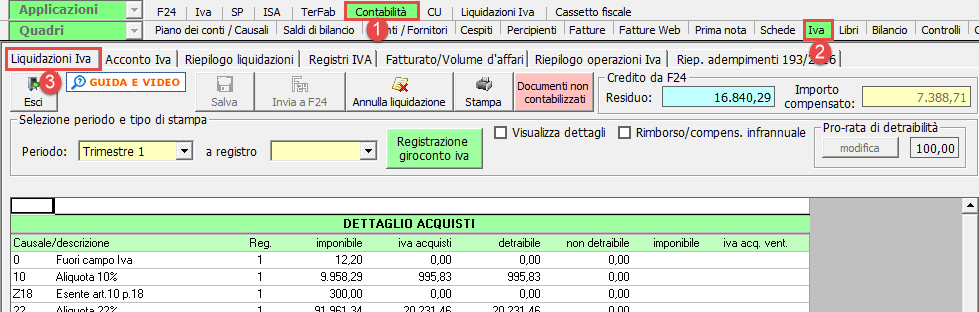
Se però operiamo un confronto tra la liquidazione Iva periodica e il relativo registro Iva, le registrazioni potrebbero non coincidere in quanto nei registri le operazioni vengono riportate in base alla data registrazione mentre nelle liquidazioni vi sono particolari metodologie determinate dai decreti emanati:
- Detraibilità Iva DL 119/2018
- Detraibilità Iva DL 50/2017
Ad esempio, operazione di acquisto con:
data registrazione: 13/04/20xx
data operazione: 31/03/20xx
Con l’applicazione del DL 119/18 la detraibilità dell’Iva in liquidazione ricade nel 1° trimestre mentre ai fini dei registri l’operazione viene riportata nel 2° trimestre.
In liquidazione:

Nei registri:
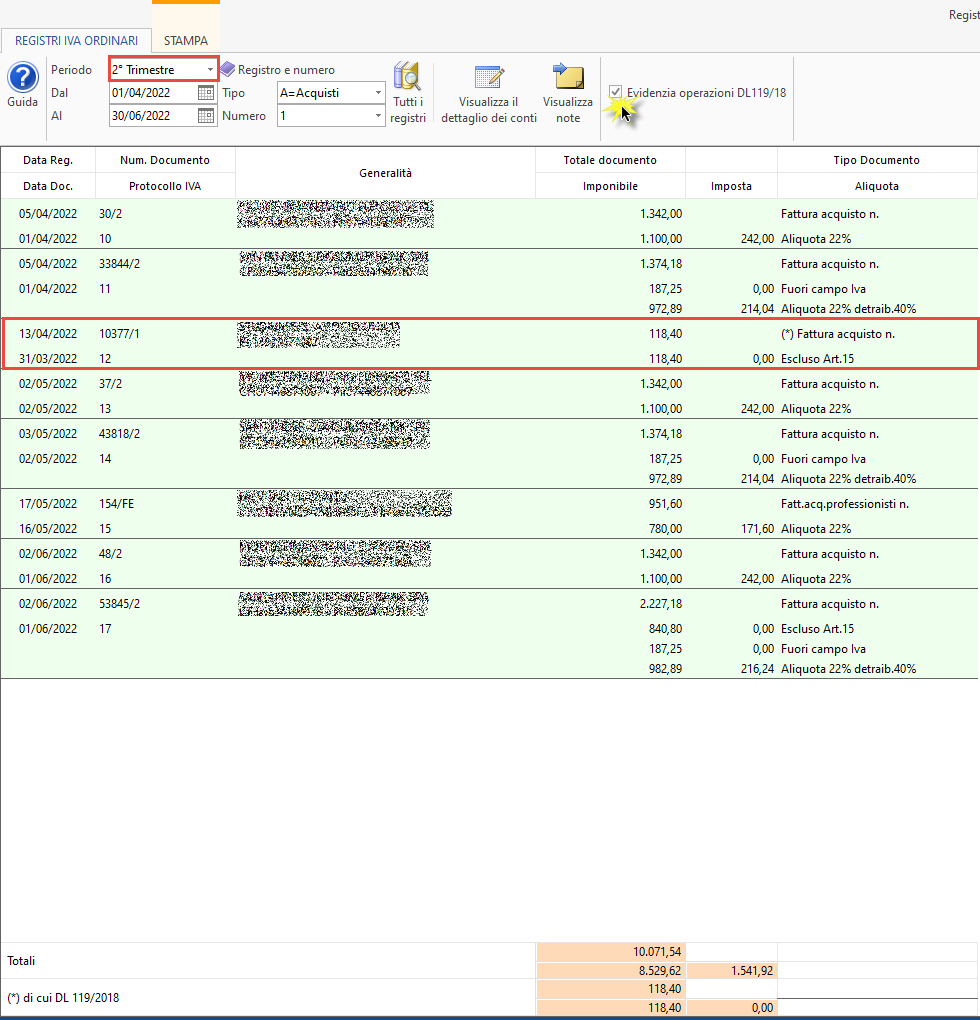
Quindi se operiamo un confronto tra gli acquisti rilevati in liquidazione nel registro n.1 del 1° trimestre e il registro Iva acquisti n.1 del 1° trimestre, la differenza sarà data dall’operazione che per effetto del DL119/18 viene riportata nei registri Iva del 2° trimestre.
Per poter evidenziare questa differenza, ma anche per distinguere la formazione della detraibilità dell’iva, è stato predisposto un apposito prospetto che riporta:
- Operazioni contabilizzate nel periodo
- Operazioni contabilizzate nel periodo successivo (DL119/2018)
- Operazioni contabilizzate nell’anno successivo (DL50/2017)
- Liquidazione art.34 DPR 633/72 – regime speciale agricoltura
- Dettaglio acquisti Iva per cassa e dettaglio annotazioni Iva acquisti per cassa
- Dettaglio acquisti art.74-ter – Agenzie di viaggio
2. Dettaglio Iva detraibile
2.1 Struttura
Dalle liquidazioni Iva è accessibile la gestione per visualizzare il dettaglio dell’Iva detraibile:
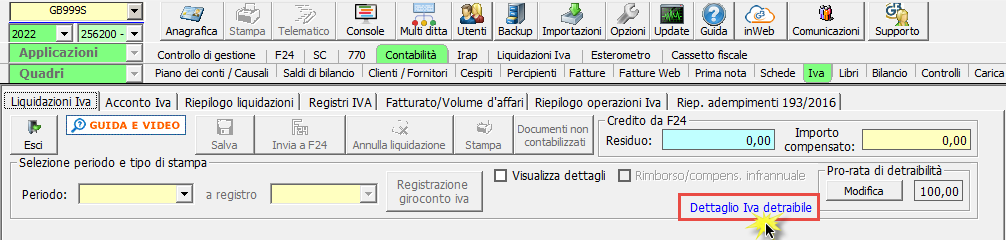
 : all’apertura è l’utente a dover selezionare il periodo per il quale visualizzare il dettaglio, in base alla periodicità iva della ditta
 : dettaglio delle operazioni riportate per ogni causale iva
 : totali per ogni causale iva al fine di operare un confronto con la liquidazione iva
 : combo per la selezione del codice attività o della visualizzazione riepilogativa, se la ditta gestisce più codici attività
Le operazioni che determinano l’Iva detraibile vengono quindi suddivise in diverse sezioni:
- DL 119/2018: registrazione degli acquisti entro il giorno 15 del mese successivo (periodicità Iva mensile) o del secondo mese successivo (periodicità Iva trimestrale) rispetto alla data di effettuazione ma con riferimento a quest’ultima ai fini Iva
- DL 50/2017: fatture di acquisto ricevute l’anno precedente, registrate l’anno successivo entro il termine della presentazione della Dichiarazione Iva annuale, se registrate in uno specifico registro DL 50/17 partecipano alla determinazione del saldo iva annuale dell’anno precedente
- Operazioni contabilizzate nel periodo: restante categoria di operazioni che non segue l’applicazione dei decreti sopra elencati
- Liquidazione art.34 DPR 633/72 – regime speciale agricoltura: sezione presente per le sole ditte che gestiscono il regime speciale dell’agricoltura, in anagrafica 8-Agricoltura regime speciale (Art.34 DPR 633/72), al fine di determinare l’iva detraibile secondo le percentuali di compensazione indicate nelle vendite
- Dettaglio acquisti iva per cassa e dettaglio annotazioni iva acquisti per cassa: qualora la ditta adotti il regime iva per cassa, le operazioni in oggetto vengono riportate in sezioni separate ovvero gli acquisti la cui iva risulta sospesa e le annotazioni per rendere detraibile l’iva al momento del pagamento
- Dettaglio acquisti art.74-ter – Agenzie di viaggio: acquisti annotati nei registri art.74-ter

La struttura è molto simile a quella della liquidazione: per ogni sezione vengono riportati i rispettivi totali.
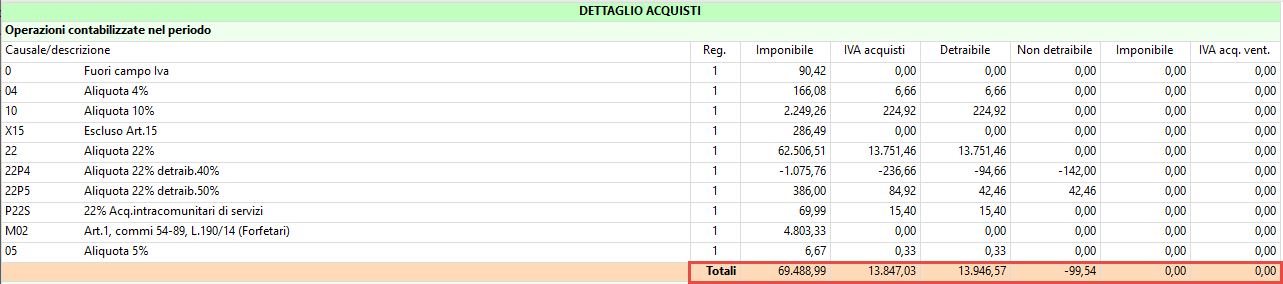
Doppio click nella causale e vengono visualizzati i dettagli delle operazioni che vi confluiscono.
Lo stesso risultato si ottiene cliccando in  :

Nella sezione finale del prospetto viene riportato l’ammontare Iva detraibile evidenziando il ‘di cui’ delle operazioni che rientrano nell’applicazione del DL119, agricoltura art.34 DPR 633/72, Iva per cassa e DL50:

In presenza di contabilità separate dai codici attività con stessa periodicità è possibile visualizzare il dettaglio dell’altro codice attività e il riepilogo, così come viene effettuato in liquidazione iva.
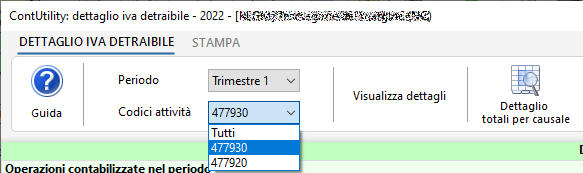
Ad esempio, ditta con due codici attività trimestrali ed un codice attività mensile, dai codici attività trimestrali sarà possibile visualizzare il dettaglio di ognuno ed il riepilogo mentre dalla periodicità annuale il dettaglio di tutti i codici attività gestiti (sia mensili che trimestrali) ed il riepilogo di tutti.
Considerando che le operazioni registrate con una determinata causale iva potrebbero essere suddivise nelle varie sezioni a seconda del metodo di registrazione, con il pulsante  è possibile visualizzare i totali per ogni causale iva ed effettuare quindi una quadratura con i periodi della liquidazione iva:

2.2 Stampa
La stampa viene effettuata in .pdf o in .xls rispettivamente tramite i pulsanti  o
 .
Nella stampa del prospetto principale è possibile includere anche il dettaglio dei totali per causali inserendo il check in  .