

1. Introduzione
All’inizio di ciascun anno le imprese e gli esercenti arti e professioni devono procedere alla verifica del volume d’affari conseguito nel precedente anno solare: la periodicità delle liquidazioni ai fini iva (‘mensile’ oppure ‘trimestrale’) è infatti subordinata al possesso di alcuni requisiti, che di seguito si riepilogano.
Per determinare se la liquidazione periodica iva debba essere mensile o trimestrale occorre fare riferimento ai limiti previsti per l’adozione della contabilità semplificata dall’articolo 18 del D.P.R. n. 600/1973.
Il comma 276 della Legge 29 dicembre 2022, n. 197 (cd. ‘Legge di Bilancio 2023), innalza i previgenti limiti. A seguito della predetta modifica normativa, i nuovi limiti risultano i seguenti:
- Euro 500.000 per imprese esercenti attività di prestazioni di servizi;
- Euro 800.000 per imprese che esercitano altre attività.
Se la separazione è adottata per obbligo, il contribuente può scegliere di liquidare trimestralmente l’Iva per un’attività e mensilmente per l’altra, facendo riferimento al volume d’affari specifico di ciascuna attività; se la separazione è invece facoltativa è necessario far riferimento al volume d’affari complessivo di tutte le attività esercitate e le liquidazioni saranno mensili o trimestrali per tutte le attività esercitate.
2. Controllo periodicità Iva
Il controllo della periodicità Iva è una funzione utile per l’utente in quanto gli permette di stabilire la periodicità Iva corretta da applicare nell’anno successivo.
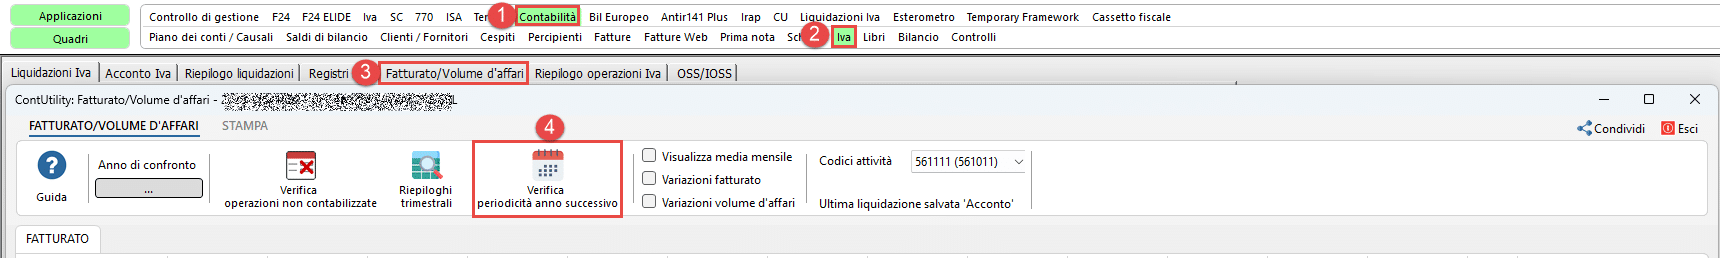
In particolare, il prospetto per la verifica è presente all’interno del Fatturato/Volume d’affari, pulsante ‘Verifica periodicità anno successivo’:
Il prospetto, presente nella contabilità dell’anno, riporta i dati del volume d’affari conseguito nell’anno stesso che servirà quindi per determinare la periodicità Iva dell’anno successivo.
L’esito della verifica verrà quindi richiamata nei controlli della prima liquidazione Iva dell’anno successivo per verificare se, la periodicità Iva impostata in anagrafica, è coerente con l’esito calcolato.
2.1 Elenco codici attività
La maschera di verifica è divisa in due sezioni:
- Elenco dei codici attività della ditta con le relative caratteristiche
- Creazione dei gruppi di verifica quindi calcolo della periodicità Iva
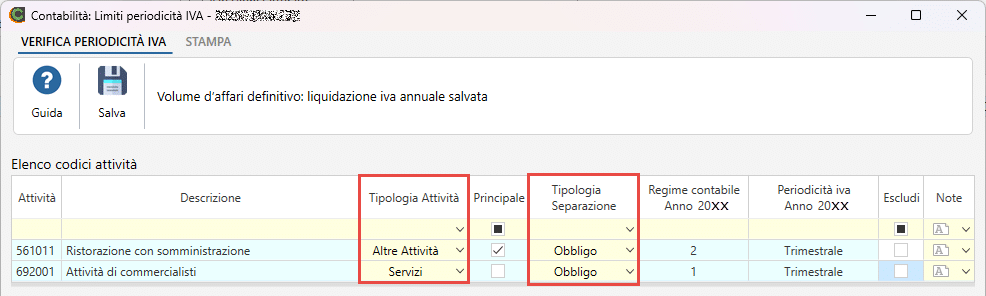
La prima sezione riporta il codice/i codici attività della ditta con le relative caratteristiche dell’anno:

Potrebbe essere necessaria la compilazione di due campi, qualora il software non riesca a farlo in automatico:
- Tipologia attività: il software imposta in automatico ‘servizi’ qualora il regime contabile in anagrafica sia 21 o 22. In tutti gli altri casi sarà l’utente a dover selezionare ‘Servizi’ o ‘Altre attività’. L’indicazione della tipologia di attività è fondamentale per la determinazione dei limiti
- Tipologia di separazione: campo presente solo se ci sono più codici attività separati, dove l’utente dovrà inserire se la separazione è per ‘Obbligo’ o ‘Facoltativa’. Anche in questo caso è fondamentale indicare il dato per il corretto calcolo dell’esito.
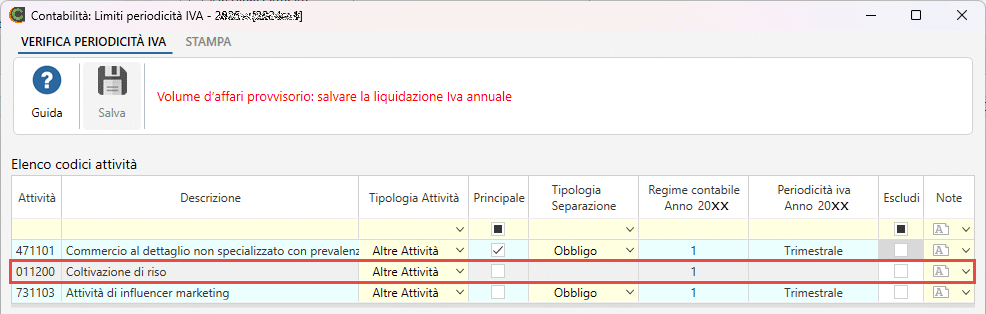
Qualora un’attività sia unita ad altra attività, viene riportata a sfondo grigio ma dovrà comunque essere definita la ‘Tipologia attività’ ai fini del limite da applicare:
Per ogni codice attività è inoltre possibile indicare delle note tramite  oppure escludere l’attività dal calcolo qualora si ritenga che non debba far parte della verifica per la determinazione della periodicità iva dell’anno successivo.
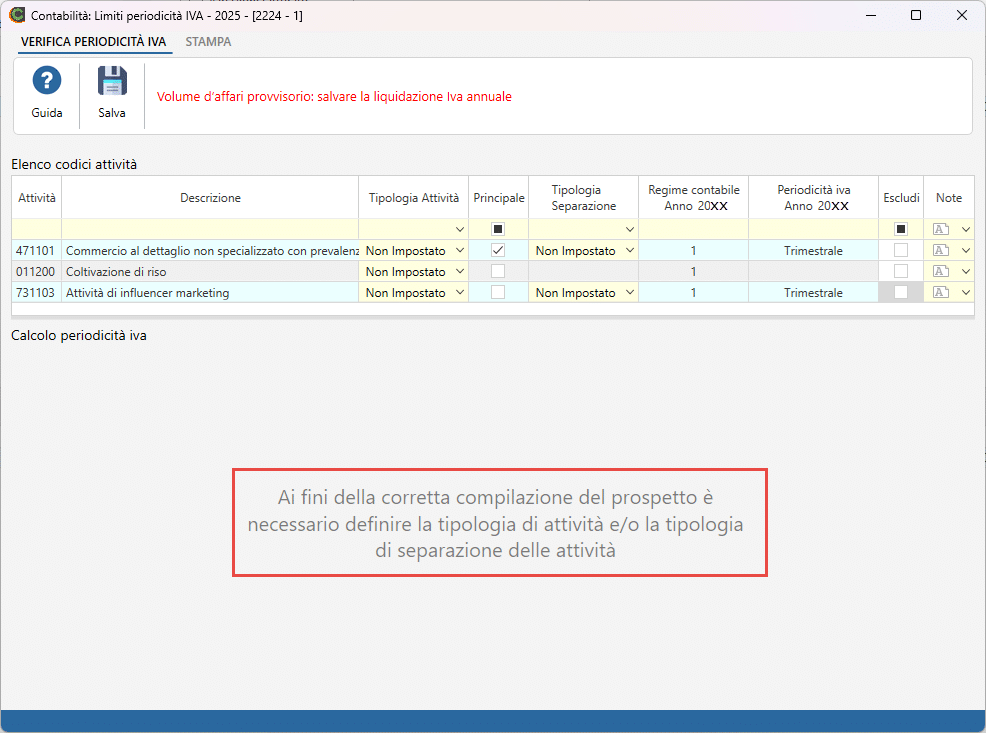
La mancanza dei dati necessari verrà segnalata all’utente:
2.2 Calcolo periodicità Iva
Dopo aver indicato i dati necessari, le attività vengono riportate nel secondo blocco per il calcolo dell’esito.
In presenza di più attività verranno costituiti più blocchi a seconda che la separazione sia per obbligo o facoltativa.
Ricordiamo che, in caso di separazione per obbligo, le attività possono seguire periodicità diverse mentre, in caso di separazione facoltativa, tutte le attività devono avere la stessa periodicità iva.
In questa sezione, per stabilire l’esito, è fondamentale l’ammontare del volume d’affari che verrà quindi confrontato con il limite da applicare.

In ogni caso è possibile inserire una variazione al volume d’affari.
Naturalmente consideriamo il volume d’affari provvisorio qualora non sia stato effettuato il salvataggio della liquidazione dell’anno, pertanto, se il salvataggio è stato effettuato:

Se, invece, non è stato effettuato:

Unico caso particolare riguarda la periodicità trimestrale speciale che per definizione non segue nessun volume d’affari, pertanto, la periodicità Iva resterà la stessa anche nell’anno successivo.

2.3 Controllo in liquidazione Iva
La corretta impostazione della periodicità iva in anagrafica rispetto a quella calcolata nel prospetto viene monitorata in liquidazione iva, tramite i controlli.
In particolare, il controllo viene inserito nel primo periodo della liquidazione dell’anno successivo rispetto all’anno in cui si valutano i dati.
Ci sono due livelli di controllo:
- Salvataggio della liquidazione iva annuale dell’anno precedente per assicurarsi che i dati siano definitivi
- Verifica della coerenza della periodicità iva impostata in anagrafica, qualora il primo controllo sia evaso positivamente

Con il pulsante ‘Vai’ si accede al prospetto per la verifica dei dati.
Il controllo è escludibile dagli utenti.