

1.Introduzione
All’interno della sezione relativa al piano dei conti è possibile accedere in visualizzazione alle proprietà dei singoli conti. La funzione può essere eseguita premendo l’apposito pulsante:

Il pulsante Proprietà conti ETS/ENC permette di accedere ad una finestra che mostra le possibilità con cui, al momento della registrazione in Prima Nota, un singolo sotto-conto può essere caratterizzato da attributi che ne influenzano il comportamento fiscale.
A questo fine, in questa vista, gli elementi del piano dei conti saranno raggruppati in macro aree separate, ognuna caratterizzata da una diversa combinazione di possibilità di attribuzione.
All’interno di ogni singola area sarà riportata la sezione dello schema ad albero secondo i canonici quattro livelli dal gruppo di appartenenza in poi:
- Gruppo 10
- Conto 100
- Sotto-conto di 1° livello 1000
- Sotto-conto di 2° livello 10000
Nel caso di Ente del Terzo Settore (ETS), il singolo sotto-conto può essere caratterizzato da non commercialità o commercialità oppure può essere o meno riferibile ad una specifica attività di interesse generale.
Gli attributi fissi presenti nella sezione del Piano dei conti determinano in quale macro area il conto andrà a collocarsi, con le conseguenze di seguito descritte. Per i conti standard GB questi attributi non sono modificabili, mentre lo sono per i conti creati dall’utente. Questi attributi sono così espressi graficamente: 
Per questa tipologia di enti, le macro aree sono le seguenti:
- Conti non commerciali per natura → sempre non commerciali senza possibilità di selezionare la commercialità o un’attività di interesse generale.
- Conti non commerciali che in alternativa possono essere impiegati con commercialità → non commerciali di default, ma a cui può essere attribuita la commercialità e/o un’attività di interesse generale valorizzando l’apposita casella.
- Conti commerciali che in alternativa possono essere impiegati in modo decommercializzato → commerciali di default che possono essere decommercializzati rimuovendo il check nella casella di commercialità.
- Conti non commerciali che richiedono l’indicazione dell’attività cui si riferiscono → non commerciali di default a cui deve essere necessariamente attribuita, in alternativa, la commercialità o un’attività di interesse generale valorizzando l’apposita casella
- Conti commerciali → commerciali di default che non possono mai essere decommercializzati e che non possono mai essere attribuiti ad attività di interesse generale, le relative caselle non sono valorizzate né sono valorizzabili.
La collocazione in una macro area invece che in un’altra influisce sulle azioni possibili in prima nota, ossia sulla possibilità di selezione tramite check degli attributi del singolo conto in sede di registrazione:
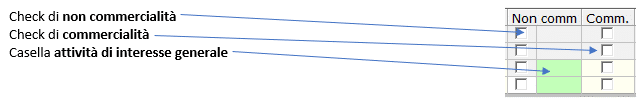
Laddove presente, il check di non commercialità non può essere mai rimosso. In caso di compresenza di check di non commercialità e di commercialità, prevale il secondo. I check che non possono essere rimossi, così come quelli che non possono essere selezionati, appaiono ombreggiati.
Di seguito la schermata, in blu i sottoconti di 2° livello oggetto della trattazione:

 Struttura generale dei piani conti
Per una guida all’organizzazione generale dei conti, si veda Organizzazione dei conti negli Enti del Terzo Settore e negli Enti Non Commerciali.
2.Schemi
Di seguito gli schemi che sintetizzano le possibili selezioni che l’operatore può eseguire al momento della registrazione in prima nota all’interno della contabilità di ETS, ENC ed ASD.
2.1.1.Enti del Terzo Settore
Lo schema è strutturato sulla base delle aree del Rendiconto di Gestione, della nomenclatura dei conti, degli attributi di partenza e delle possibilità che ha l’utente. Il riferimento è ai codici conto del relativo piano dei conti standard GB.
 Sinallagmaticità
Nel contesto degli enti del Terzo settore (ETS), la “corrispettività” (o “sinallagmaticità”) di un’operazione indica la presenza di un rapporto di scambio tra due prestazioni corrispettive. In GB, un’Operazione commerciale è da considerare corrispettiva.

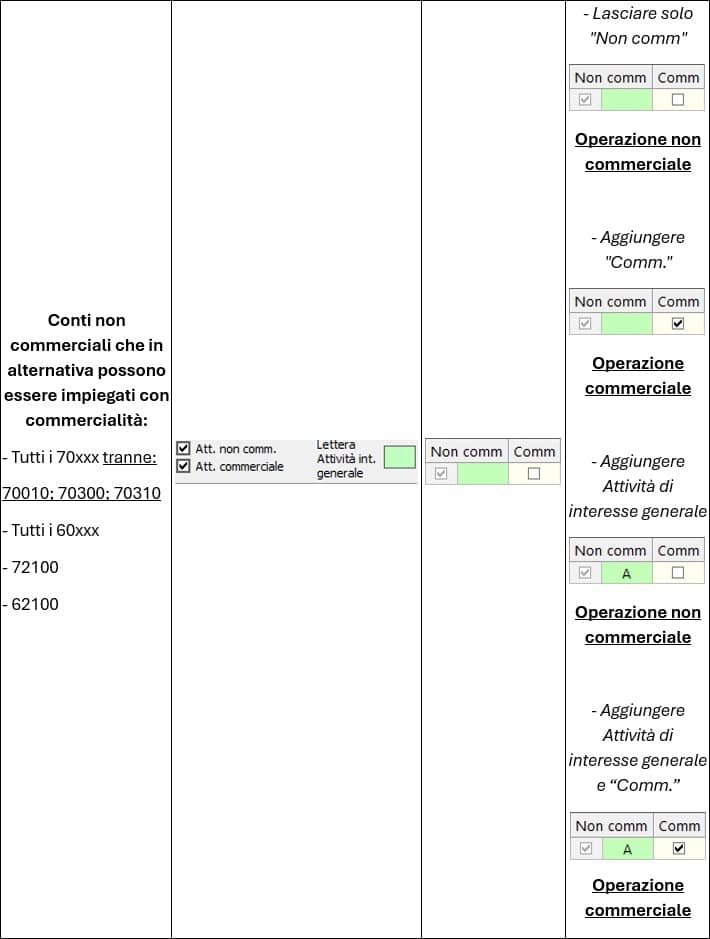
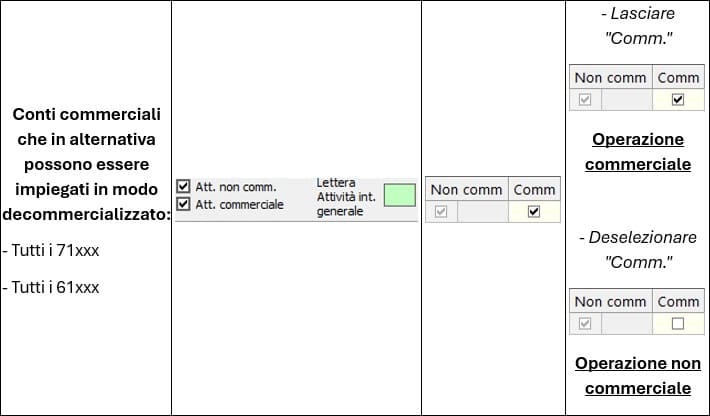


I conti creati dall’utente erediteranno le caratteristiche del conto padre di riferimento. Nel caso in cui le caratteristiche dei conti utente vengano modificate agendo nei check presenti nel piano dei conti, esse ovviamente varieranno rispetto a quelle del conto padre, determinando una collocazione in macro aree differenti con differenti possibilità di selezione dei check in sede di prima nota.
Limitatamente agli ETS al prospetto già disponibile è stata aggiunta la colonna che mostra, per ogni conto di ricavo (GB oppure creato dall’utente), l’etichetta di classificazione attribuitagli:

 Due aspetti da considerare
- l’indicazione dell’Attività di interesse generale a cui si riferisce l’operazione è fiscalmente significativa; la corretta indicazione è presupposto della corretta classificazione dell’ente (commerciale o non commerciale);
- le combinazioni sopra illustrate valgono anche nel caso di regimi forfettari ai sensi degli artt. 80 e 86 del D.Lgs 117/2017.
 ETS Commerciali
Le combinazioni sopra illustrate valgono anche nel caso di ETS commerciali, in quanto la corretta registrazione della natura di un’operazione potrà influenzare la valutazione della prevalenza e o meno dell’attività commerciale. Ovviamente l’apposizione dei check non avrà alcuna rilevanza reddituale in quanto, nel caso di questi ETS, tutte le operazioni sono attratte nel reddito d’impresa.
Gli attributi presenti nella sezione del Piano dei conti determinano in quale macro area il conto andrà a collocarsi, con le conseguenze di seguito descritte. Per i conti standard GB questi attributi non sono modificabili, mentre lo sono per i conti creati dall’utente. Questi attributi sono così espressi graficamente: 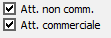
Per questa tipologia di enti, le macro aree sono le seguenti:
- Conti non commerciali per natura → sempre non commerciali senza possibilità di selezionare la commercialità.
- Conti non commerciali che in alternativa possono essere impiegati con commercialità → non commerciali di default, ma a cui può essere attribuita la commercialità.
- Conti commerciali che in alternativa possono essere impiegati in modo decommercializzato → commerciali di default che possono essere decommercializzati rimuovendo il check nella casella di commercialità.
- Conti commerciali → commerciali di default che non possono mai essere decommercializzati.
La collocazione in una macro area invece che in un’altra influisce sulle azioni possibili in prima nota, ossia sulla possibilità di selezione tramite check degli attributi del singolo conto in sede di registrazione:

Laddove presente, il check di non commercialità non può essere mai rimosso. In caso di compresenza di check di non commercialità e di commercialità, prevale il secondo. I check che non possono essere rimossi, così come quelli che non possono essere selezionati, appaiono ombreggiati.
2.1.2.Enti Non Commerciali
Come per gli Enti del Terzo Settore, anche per gli Enti Non Commerciali lo schema operativo è strutturato sulla base delle aree di appartenenza dei conti economici, della nomenclatura dei conti, degli attributi di partenza e delle possibilità che ha l’utente. Di seguito lo schema per gli Enti Non Commerciali diversi da quelli che adottano il regime ai sensi della L. 398/91:


I conti creati dall’utente erediteranno le caratteristiche del conto padre di riferimento. Nel caso in cui le caratteristiche dei conti utente vengano modificate agendo nei check presenti nel piano dei conti, esse ovviamente varieranno rispetto a quelle del conto padre, determinando una collocazione in macro aree differenti con differenti possibilità di selezione dei check in sede di prima nota.
2.1.3.Enti Non Commerciali ai sensi della Legge 398/1991 (ASD)
Nel caso di Associazioni Sportive Dilettantistiche, cioè Enti Non Commerciali (ENC) in regime ai sensi della L.398/91, solo i sotto-conti relativi ai ricavi possono essere caratterizzati da non commercialità o commercialità. Per quanto riguarda i costi, proprio in virtù di questo regime fiscale, avranno attributi di default non modificabili.
Gli attributi presenti nella sezione del Piano dei conti determinano in quale macro area il conto andrà a collocarsi, con le conseguenze di seguito descritte. Per i conti standard GB questi attributi non sono modificabili, mentre lo sono per i conti creati dall’utente. Questi attributi sono così espressi graficamente: 
Per questa tipologia di enti, le macro aree sono le seguenti:
- Conti non commerciali per natura → sempre non commerciali senza possibilità di selezionare la commercialità (solo costi).
- Conti non commerciali che in alternativa possono essere impiegati con commercialità → non commerciali di default, ma a cui può essere attribuita la commercialità.
- Conti commerciali che in alternativa possono essere impiegati in modo decommercializzato → commerciali di default che possono essere decommercializzati rimuovendo il check nella casella di commercialità.
- Conti commerciali → commerciali di default che non possono mai essere decommercializzati.
La collocazione in una macro area invece che in un’altra influisce sulle azioni possibili in prima nota, ossia sulla possibilità di selezione tramite check degli attributi del singolo conto in sede di registrazione:

Laddove presente, il check di non commercialità non può essere mai rimosso. In caso di compresenza di check di non commercialità e di commercialità, prevale il secondo. I check che non possono essere rimossi, così come quelli che non possono essere selezionati, appaiono ombreggiati.
Di seguito lo schema degli attributi selezionabili in prima nota in base al conto scelto:
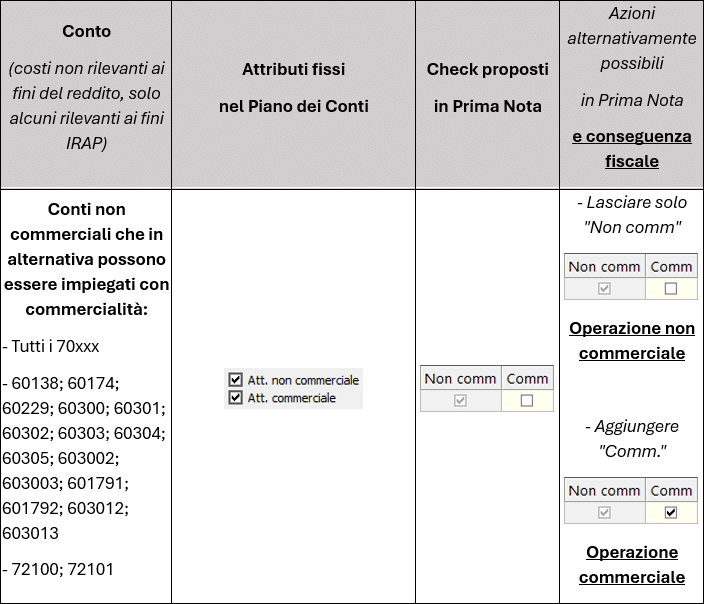
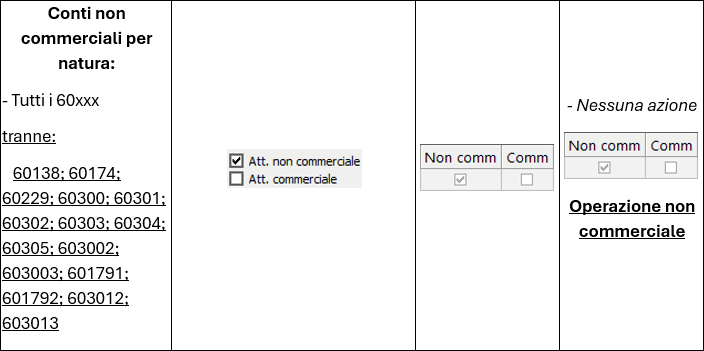

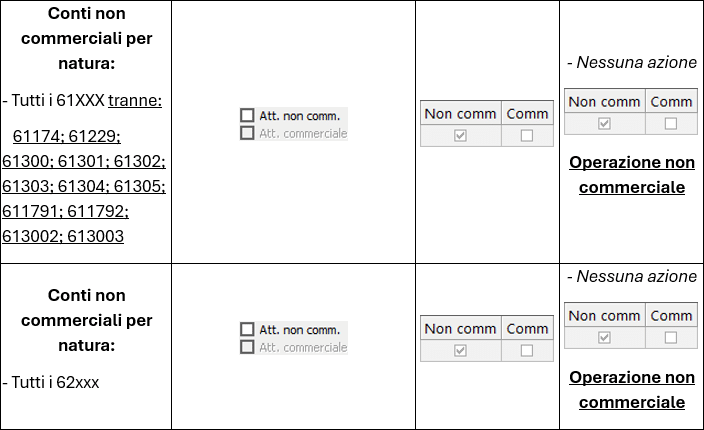
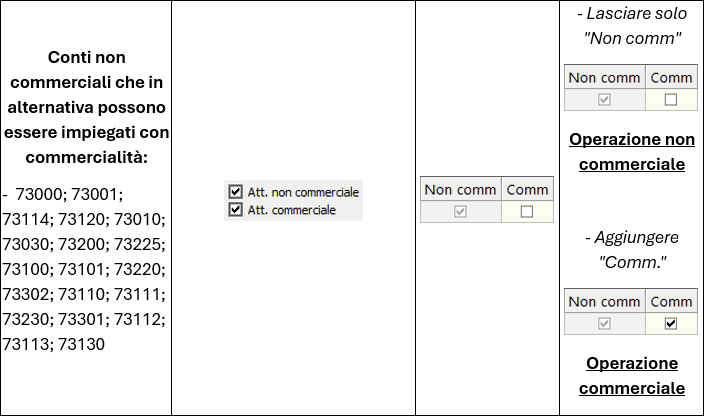

I conti creati dall’utente erediteranno le caratteristiche del conto padre di riferimento. Nel caso in cui le caratteristiche dei conti utente vengano modificate agendo nei check presenti nel piano dei conti, esse ovviamente varieranno rispetto a quelle del conto padre, determinando una collocazione in macro aree differenti con differenti possibilità di selezione dei check in sede di Prima Nota.
 Conseguenze fiscali
L’apposizione dei check così come illustrato nei passi precedenti, avrà conseguenze fiscali in sede di redazione dei dichiarativi.